Профит-фактор: почему 1,27 может означать ноль
Профит-фактор 1,27. Сто восемь сделок живого форварда, плюс 19,1R, отчёт красивый. Это результат нашего собственного советника, и по нему мы не имеем права сказать, что у него есть преимущество. Ниже разбор, почему: та же арифметика применима к любому отчёту, который вам показывают, включая наш.
Содержание
- Что такое профит-фактор и как он считается
- Профит-фактор выше единицы - ещё не преимущество
- Разбор на живом журнале
- Проверка первая: доверительный интервал
- Проверка вторая: половины выборки
- Проверка третья: срез лучших сделок
- Сколько сделок нужно, чтобы профит-фактору верить
- Если параметры подбирались - результат нужно ещё и уценить
- Что профит-фактор всё-таки показывает
- Как проверить свой журнал за десять минут
- Что мы сделали со своим результатом
- Частые вопросы
Что такое профит-фактор и как он считается
Профит-фактор (profit factor, PF) - это отношение суммы всех прибылей к сумме всех убытков по модулю. Заработали 100 000, потеряли 80 000 - профит-фактор 1,25. Ниже единицы система убыточна, выше - прибыльна на этой выборке.
Число удобное: одно, безразмерное, сравнимое между стратегиями, и его печатает любой тестер. Именно поэтому оно попадает в рекламу чаще остальных. И именно поэтому с ним стоит разобраться подробнее, чем «больше единицы - хорошо».
Ключевые слова здесь - на этой выборке. Профит-фактор описывает прошлое полностью и точно. Вопрос всегда в другом: говорит ли он что-нибудь о будущем.
Профит-фактор выше единицы - ещё не преимущество
Представьте генератор случайных входов: подбрасываем монету, покупаем или продаём, стоп и цель одинаковые. Средний результат такой системы - ноль минус издержки. Но каждая конкретная выборка из тридцати, ста, двухсот сделок ляжет не в ноль, а вокруг него, и примерно половина выборок покажет профит-фактор выше единицы.
На тридцати сделках профит-фактор 1,3 у чистой монетки выпадает регулярно. Не как редкость, а как обычное дело. Значит, само по себе «PF больше 1» не отличает работающую систему от случайности - оно отличает удачную выборку от неудачной.
Чтобы отличить, нужно спросить: насколько результат отстоит от нуля по сравнению с собственным разбросом. Это и есть погрешность, и без неё профит-фактор - половина числа.
Разбор на живом журнале
Возьмём не учебный пример, а наш форвардный журнал. Советник канального пробоя, демо-счёт, XAUUSD, период с 6 июля по 3 сентября 2026 года, параметры не менялись. Сделки пишутся автоматически, руками в журнал ничего не вносится.
| Показатель | Значение |
|---|---|
| Сделок | 108 |
| Профит-фактор | 1,27 |
| Итог | +19,07R |
| Средняя сделка | +0,177R |
| Разброс сделки | 1,755R |
| Винрейт | 34,3% |
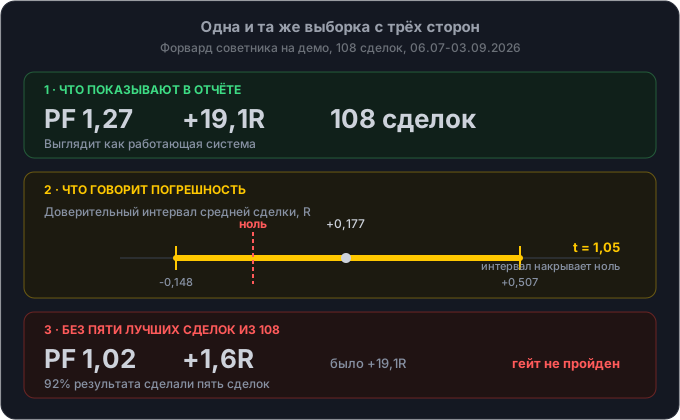
Верхняя половина таблицы - то, что показывают. Нижняя - то, что решает. Средняя сделка +0,177R при разбросе 1,755R: результат в десять раз меньше собственного шума на одной сделке.
Проверка первая: доверительный интервал
Стандартная ошибка средней - это разброс, делённый на корень из числа сделок: 1,755 делить на корень из 108 равно 0,169. Отношение средней к стандартной ошибке даёт t-статистику: 0,177 делить на 0,169 равно 1,05.
Единица с небольшим означает, что результат отстоит от нуля всего на одну стандартную ошибку. Доверительный интервал средней сделки, посчитанный бутстрапом на 10 000 пересборок выборки, выходит от минус 0,148R до плюс 0,507R. Он накрывает ноль. Перевод на человеческий: данные совместимы с гипотезой «преимущества нет вовсе».
Обратите внимание, насколько это расходится с впечатлением от «профит-фактор 1,27, плюс 19R». Впечатление говорит «работает». Арифметика говорит «не знаем».
Проверка вторая: половины выборки
Делим журнал пополам по времени. Если преимущество есть, знак результата должен сохраниться на обеих половинах; если весь плюс сделан на одном отрезке, это скорее удачный период, чем закономерность.
Первая половина: 54 сделки, средняя +0,075R, профит-фактор 1,11. Вторая: 54 сделки, средняя +0,278R, профит-фактор 1,44. Знак совпадает - эту проверку журнал проходит. Единственную из трёх.
Проверка третья: срез лучших сделок
Самая жестокая и самая полезная. Убираем верхние пять процентов сделок и смотрим, что осталось. Смысл простой: если результат держится на нескольких выстрелах, повторяемость его сомнительна - следующие сто сделок таких выстрелов могут не принести.
Из +19,07R после удаления пяти лучших сделок остаётся +1,56R, а профит-фактор падает с 1,27 до 1,02. То есть 92% результата сделали пять сделок из ста восьми.
Это не приговор сам по себе: у систем с положительной асимметрией так и устроено - редкие крупные выигрыши оплачивают частые мелкие проигрыши, и винрейт 34% как раз про это. Но именно поэтому такой системе нужна выборка сильно больше сотни сделок, чтобы редкие события успели проявиться в своей настоящей частоте.
Сколько сделок нужно, чтобы профит-фактору верить
Это считается, а не назначается. Нужное число сделок растёт как квадрат отношения разброса к средней. При нашем разбросе 1,755R и средней +0,177R:
- чтобы результат отстоял от нуля на две стандартные ошибки, нужно около 396 сделок;
- чтобы на три, то есть чтобы можно было заявлять о преимуществе, - около 890.
У нас 108. И заметьте: порог в тридцать сделок, который отрасль повторяет как мантру (и который до 2 сентября 2026 года стоял у нас самих), здесь не помогает вообще. Тридцать - это граница, ниже которой считать бессмысленно, а не отметка, после которой можно верить.
Полезное следствие для читателя: если ваша система торгует редко, доказать её преимущество вы, возможно, не успеете за годы. Это не значит, что преимущества нет. Это значит, что утверждать вы не вправе.
Если параметры подбирались - результат нужно ещё и уценить
Всё выше верно для одной проверенной конфигурации. Но обычно бывает иначе: перебрали сетку из десятков вариантов и взяли лучший. Максимум по многим вариантам положителен даже на чистом шуме - это свойство максимума, а не системы.
Поэтому число проверенных вариантов надо учитывать в пороге. В нашем стенде при шестидесяти проверенных ячейках порог поднимается с привычных двух стандартных ошибок до 3,3. Ни одна из наших сеток его не прошла: лучшая дала 1,56 при пороге 3,33.
Практическое правило: спрашивая у продавца профит-фактор, спрашивайте следом, сколько вариантов было перебрано перед тем, как показать этот. Второй ответ важнее первого, и его почти никогда не дают.
Что профит-фактор всё-таки показывает
Он не бесполезен, просто отвечает не на тот вопрос, который ему задают:
- Ниже единицы - на этой выборке система теряла деньги. Здесь профит-фактор честен и однозначен, и хоронить идею им можно смело.
- Форма результата. Профит-фактор 1,3 при винрейте 70% и при винрейте 34% - две разные системы с разной психологией и разными требованиями к выборке.
- Сравнение вариантов одной системы на одинаковых данных - как относительный ориентир, до проверки на значимость.
Асимметрия здесь принципиальная: профит-фактор хорошо убивает и плохо подтверждает. Отрицательный вывод устойчив, положительный требует доказательства, которое стоит сотни сделок.
Как проверить свой журнал за десять минут
Нужен журнал сделок, где у каждой записи есть результат в R - прибыль, делённая на риск этой сделки. Дальше по порядку:
- Средняя по колонке R и стандартное отклонение по ней же.
- Стандартная ошибка равна отклонению, делённому на корень из числа сделок.
- t равно средней, делённой на стандартную ошибку. Меньше двух - результат от нуля не отличим.
- Отсортируйте по R, удалите верхние 5% и пересчитайте среднюю. Ушла в ноль или минус - результат держится на хвосте.
- Разделите журнал пополам по времени. Знак средней разный - это был удачный период, а не система.
- Посчитайте нужную выборку: четыре умножить на квадрат отношения отклонения к средней. Сравните с тем, сколько сделок у вас есть.
Если считать в R неудобно, потому что стоп в журнале не записан, - это отдельная и более важная проблема: без риска на сделку результат несопоставим между сделками разного объёма. У нас на этом однажды встал целый замер ручной торговли.
Что мы сделали со своим результатом
Убрали утверждение с сайта. До 2 сентября 2026 года у нас действовал порог «30 сделок и профит-фактор выше 1», этот советник его формально проходил, и на странице было написано, что он прошёл гейт результата. После пересчёта порог переписан, а формулировка заменена: гейт результата на сегодня не прошёл ни один наш инструмент.
Советник продолжает торговать на демо, его сделки видны в общем блоке результатов полной выборкой, без вырезанных периодов. Когда наберётся выборка, на которой можно будет что-то утверждать, это будет видно там же. Правила, по которым числа попадают на сайт, и список того, чего в нашей проверке нет, описаны отдельно.
Частые вопросы
Что такое профит-фактор простыми словами?
Это отношение суммы всех прибылей к сумме всех убытков. Профит-фактор 1,25 означает, что на каждый потерянный рубль система заработала 1,25 рубля на данной выборке сделок. Ниже единицы выборка убыточна.
Какой профит-фактор считается хорошим?
Вопрос поставлен неправильно: у профит-фактора нет порога, после которого результат становится доказанным. Значение имеет не сам профит-фактор, а его погрешность - отстоит ли средняя сделка от нуля на фоне собственного разброса и на скольких сделках это измерено. Профит-фактор 1,27 на 108 сделках может быть неотличим от нуля, что и показано в этой статье.
Почему профит-фактор 1,27 может ничего не значить?
Потому что разброс отдельной сделки бывает в разы больше средней. При средней +0,177R и разбросе 1,755R доверительный интервал средней сделки на 108 сделках выходит от минус 0,148R до плюс 0,507R и накрывает ноль. Данные совместимы с тем, что преимущества нет.
Сколько сделок нужно, чтобы оценить стратегию?
Не фиксированное число, а расчётное: примерно четыре, умноженное на квадрат отношения стандартного отклонения R к средней R. Для системы со средней +0,177R и отклонением 1,755R это около 396 сделок, чтобы результат отстоял от нуля на две стандартные ошибки, и около 890 для заявки о преимуществе. Тридцать сделок - нижняя граница осмысленности, а не достаточная выборка.
Чем профит-фактор отличается от матожидания?
Профит-фактор - отношение валовой прибыли к валовому убытку, безразмерное. Матожидание - средний результат одной сделки в деньгах или в R. Матожидание удобнее, потому что его можно напрямую сравнить с разбросом и посчитать погрешность. Подробнее - в разборе про винрейт и матожидание.
Как проверить профит-фактор чужого советника?
Попросить журнал сделок, а не отчёт с итоговыми цифрами, и спросить, сколько конфигураций было перебрано перед публикацией показанной. По журналу считаются t, доверительный интервал, результат без верхних 5% сделок и совпадение знака по половинам выборки. Отчёт без журнала проверить нельзя.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Числа получены с демонстрационного счёта за период 06.07-03.09.2026 и приведены как разбор арифметики, а не как результат торговли. Торговля сопряжена с риском потери капитала; прошлые результаты не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также
Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.