Винрейт и матожидание: почему высокий винрейт не гарантирует прибыль
Высокий винрейт (процент прибыльных сделок) сам по себе НЕ означает прибыль - и это главная причина, по которой красивые «90% прибыльных» в рекламе ничего не стоят. Прибыльность определяет не винрейт, а матожидание: винрейт и соотношение риск/прибыль (R:R) вместе. Система с 70% прибыльных сделок может стабильно сливать, а с 40% - расти. Разберём формулу матожидания, безубыточный винрейт для разных R:R и почему за высоким процентом побед часто прячется плохое соотношение, которое съедает счёт.
Содержание
- Что такое винрейт и почему он обманчив
- Матожидание: формула, которая решает
- Как эта формула сработала на моём журнале
- Безубыточный винрейт для разных R:R
- Почему за высоким винрейтом часто прячется плохой R:R
- Третий член уравнения: издержки
- Сколько сделок нужно, чтобы винрейту верить
- Откуда берутся «90% прибыльных» в рекламе
- Что считать вместо винрейта
- Как проверить свой журнал за пять минут
- Частые вопросы
Что такое винрейт и почему он обманчив
Винрейт - это доля прибыльных сделок: 60 прибыльных из 100 - винрейт 60%. Цифра интуитивно приятная и потому идеальна для рекламы: «80% прибыльных», «9 из 10 в плюс». Проблема в том, что винрейт ничего не говорит о размере прибылей и убытков. Можно выигрывать 9 сделок по чуть-чуть и проигрывать 1 сделкой больше, чем все девять выигрышей вместе. Винрейт - 90%, счёт - в минусе.
Винрейт - это половина уравнения. Вторая половина - сколько вы зарабатываете в прибыльной сделке относительно того, сколько теряете в убыточной.
Матожидание: формула, которая решает
Матожидание (ожидаемый результат одной сделки) удобно считать в R - единицах риска, где 1R это сумма, которой вы рискуете в сделке. Формула:
Матожидание (в R) = Винрейт × R:R - (1 - Винрейт)
Где R:R - во сколько раз прибыль сделки больше риска. Пример «красивой» системы: винрейт 70%, но тейк маленький, а стоп большой - R:R всего 0.3 (прибыль втрое меньше риска). Считаем: 0.70 × 0.3 - 0.30 = 0.21 - 0.30 = -0.09R на сделку. Каждая сделка в среднем теряет 0.09 своего риска - при 70% побед система убыточна.
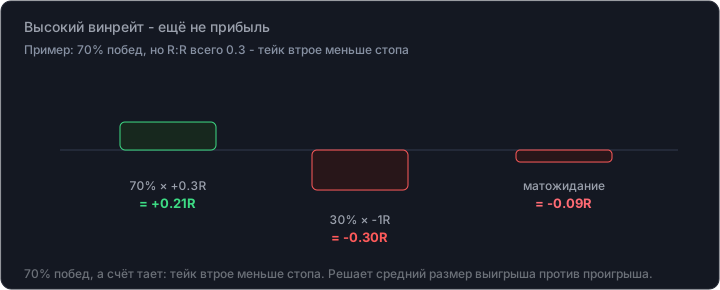
И наоборот: винрейт всего 40%, но R:R 1:2. Считаем: 0.40 × 2 - 0.60 = 0.80 - 0.60 = +0.20R на сделку. Меньше половины побед - и стабильный плюс. Решает не процент, а матожидание.
На золоте это видно особенно ясно. Допустим, система на XAUUSD берёт тейк 150 пунктов при стопе 300 (R:R 0.5) и выигрывает 65% сделок - звучит надёжно. Матожидание: 0.65 × 0.5 - 0.35 = -0.025R, то есть в минусе. А система со стопом по структуре 250 пунктов и целью 500 (R:R 1:2) при скромных 45% побед даёт 0.45 × 2 - 0.55 = +0.35R. На дистанции в сотни сделок по золоту разница между этими двумя «системами» - это разница между сливом и ростом счёта, хотя у первой винрейт куда выше.
Как эта формула сработала на моём журнале
Считать чужие примеры легко, поэтому вот мой собственный. Журнал ручных сделок по золоту, демонстрационный счёт, период 22.07-17.08.2026, полная выборка без изъятий:
| Показатель | Значение |
|---|---|
| Сделок | 137 |
| Прибыльных | 130 (94,9%) |
| Средний выигрыш | 2 314 Р |
| Средний проигрыш | 77 537 Р |
| Фактическое R:R | 0,03 |
| Профит-фактор | 0,55 |
| Итог по деньгам | -241 895 Р |
Демо-счёт, XAUUSD, полная выборка за период. Средние посчитаны отдельно по прибыльным и убыточным сделкам.
Теперь подставим в формулу безубыточного винрейта. При R:R 0,03 порог равен 1 / (1 + 0,03) = 97,1%. У меня было 94,9%. Недобор в 2,2 процентных пункта - и счёт минус четверть миллиона.
Матожидание: 0,949 × 0,03 - 0,051 = -0,022R на сделку, то есть -1 766 рублей средним счётом. Формула не ошиблась ни на шаг. Ошибся я, когда смотрел на «95% прибыльных» и считал, что дела идут хорошо.
Отдельная цифра, которая объясняет всё остальное: один самый крупный убыток составил 90% от суммы всех 130 выигрышей. Сто тридцать сделок зарабатывали, одна забрала почти всё заработанное. Механику, которая это производит, я разобрал в статье про усреднение убыточных позиций.
Безубыточный винрейт для разных R:R
Под каждое соотношение R:R есть минимальный винрейт, ниже которого система убыточна (а выше - прибыльна). Считается как 1 / (1 + R:R):
| R:R | Безубыточный винрейт | Смысл |
|---|---|---|
| 1:0.5 | 67% | прибыль вдвое меньше риска - нужно очень много побед |
| 1:1 | 50% | прибыль равна риску - нужно больше половины |
| 1:2 | 33% | хватает трети побед |
| 1:3 | 25% | хватает четверти побед |
Вывод: чем выше R:R, тем меньший винрейт нужен для плюса. Поэтому многие устойчивые системы намеренно жертвуют винрейтом ради высокого R:R - и это нормально.
Бесплатный инструмент
Ваши винрейт и R на одной панели
Зеркало трейдера. Винрейт, итог, хвост убытков, сделки без стопа и средний R по истории вашего счёта на одной панели. Ничего не торгует, данные не покидают терминал.
Попробовать на графике (5 дней бесплатно): SuperArrow - стрелка на закрытом баре.
Почему за высоким винрейтом часто прячется плохой R:R
Высокий процент побед обычно покупается маленьким тейком и большим (или плавающим) стопом: брать прибыль рано, а убыток терпеть. Так набирается много мелких выигрышей и редкие крупные проигрыши. На скриншотах и в коротких сводках это выглядит блестяще - сплошные плюсы. А потом один большой стоп (или сетка усреднений, доведённая до края) забирает прибыль десятков сделок. Винрейт высокий, матожидание отрицательное.
Как это выглядит на реальном журнале, я разобрал отдельно: усреднение убыточных позиций - 137 сделок, 95% из них в плюс, а итог по деньгам минус, потому что семь сделок оказались кратно крупнее остальных.
Третий член уравнения: издержки
Формула выше описывает идеальный мир, где сделка бесплатна. В реальности каждая сделка платит спред, комиссию и проскальзывание, и платит их независимо от исхода. Честная версия выглядит так:
Матожидание = Винрейт × R:R - (1 - Винрейт) - Издержки в R
Ключевое слово - «в R». Издержки в пунктах ничего не говорят, пока не поделены на размер риска. Пятьдесят пунктов спреда при стопе в 350 пунктов - это 0,14R с каждой сделки. При стопе в 140 пунктов те же пятьдесят пунктов превращаются в 0,35R. Одна и та же величина съедает то седьмую часть риска, то треть.
Отсюда следует неприятный вывод для тех, кто гонится за винрейтом: высокий процент побед обычно покупается тесными целями, а тесные цели делают издержки крупнее относительно сделки. Оба эффекта бьют в одну сторону. Система с тейком 150 пунктов и спредом 50 отдаёт треть прибыли рынку ещё до того, как начнётся разговор о матожидании.
Практическое правило, которым я пользуюсь: считать издержки в долях ATR инструмента, а не в пунктах. Тогда становится видно, что ячейка стратегии, прибыльная на высокой волатильности, на спокойном рынке уходит в минус без единого изменения в правилах входа.
Сколько сделок нужно, чтобы винрейту верить
Допустим, винрейт посчитан честно, вместе с R:R и издержками. Остаётся последний вопрос, который задают реже всего: а достаточно ли сделок, чтобы это число вообще что-то значило?
Наблюдаемый винрейт - это оценка, и у неё есть разброс. При истинном винрейте 50% вот в каком коридоре гуляет наблюдаемый (95% случаев):
| Сделок | Наблюдаемый винрейт окажется в диапазоне |
|---|---|
| 20 | 28% - 72% |
| 50 | 36% - 64% |
| 100 | 40% - 60% |
| 300 | 44% - 56% |
| 1000 | 47% - 53% |
Читается это так: на двадцати сделках система с нулевым перевесом может показать 70% побед просто по случайности. Не «повезло чуть-чуть» - показать результат, который выглядит как отличная стратегия. Чтобы уверенно отличить винрейт 55% от 50%, нужно порядка 400 сделок.
Практический вывод простой: любой винрейт на выборке меньше сотни сделок - это не измерение, а впечатление. Именно поэтому у меня есть жёсткое правило не читать результат замера раньше тридцати закрытых сделок, а лучше позже, и не делать выводов по хорошей неделе. Разброс итогов при вашем винрейте и R:R удобно посмотреть в симуляторе Монте-Карло: он показывает не средний исход, а веер возможных.
Откуда берутся «90% прибыльных» в рекламе
Когда сервис сигналов или индикатор продаётся под лозунгом «80-97% прибыльных», стоит задать два вопроса: какой R:R за этим стоит и чем подтверждён сам винрейт. Часто оказывается, что высокий процент держится на крошечном тейке и широком стопе (то есть матожидание под вопросом), а сама цифра - это «модельный расчёт» без учёта комиссий и проскальзываний, а не результат на реальном счёте. Винрейт без R:R и без верификации - это маркетинговая картинка, а не доказательство прибыльности.
Есть четыре приёма, которыми винрейт поднимают, не улучшая систему. Все четыре встречаются и в рекламе, и в собственной торговле - разница лишь в том, что во втором случае вы обманываете себя бесплатно:
- Тесная цель, широкий стоп. Самый прямой способ. Процент растёт, R:R падает, матожидание не меняется или ухудшается на величину издержек.
- Ранний безубыток. Стоп переносится в точку входа при первом же движении в плюс. Убыточных сделок становится заметно меньше, но вместе с ними исчезают и те сделки, которые дошли бы до цели после отката. Приём не бесплатный, хотя выглядит именно так.
- Отсутствие стопа. Позиция не закрывается в минус никогда - она просто ждёт. Винрейт стремится к 100%, а риск становится неизмеримым: делить прибыль не на что.
- Выборочный учёт. Открытые позиции не считаются, неудачные сделки не публикуются. Разбирая один сигнальный канал, я насчитал за 3,5 месяца восемь победных отчётов и ноль сообщений об убытке - при том что проверка по ценам убыток нашла.
Общее у всех четырёх одно: они меняют не результат, а форму его записи. Деньги на счёте про эти приёмы ничего не знают.
Что считать вместо винрейта
- Матожидание в R - главный показатель: положительное на длинной дистанции значит, что система зарабатывает.
- R:R каждой сделки - рассчитать поможет калькулятор R:R (он же показывает безубыточный винрейт).
- Разброс итогов - даже прибыльная в матожидании система проходит через просадки; их масштаб по вашим винрейту и R:R покажет симулятор Монте-Карло.
- Проверяемость - винрейт ценен только подтверждённый: на реальном или верифицированном счёте, а не на скриншоте.
Как проверить свой журнал за пять минут
Выгрузите историю сделок в таблицу и посчитайте пять чисел. Ни одно из них не требует ничего сложнее деления:
- Средний выигрыш поделить на средний проигрыш. Это ваше фактическое R:R - не то, которое подразумевалось, а то, которое получилось из реальных выходов. У меня получилось 0,03, и увидел я это только когда посчитал.
- Безубыточный винрейт = 1 / (1 + R:R из пункта 1). Сравните со своим фактическим процентом побед. Если фактический ниже порога - система убыточна, сколько бы зелёных строк ни было.
- Профит-фактор = сумма всех выигрышей поделить на сумму всех проигрышей. Ниже единицы - минус. Число нечувствительно к размеру позиции, в отличие от денег.
- Доля самой крупной убыточной сделки в сумме всех выигрышей. Если больше 30% - у вас проблема с хвостом, а не с винрейтом. У меня было 90%.
- Число сделок. Меньше сотни - относитесь к первым четырём числам как к черновику.
Если после этого захочется поспорить с результатом - это нормальная реакция, я через неё прошёл. Спорить, впрочем, не с чем: деление устроено проще, чем кажется, когда смотришь на приятный процент побед.
Соседняя метрика с той же болезнью - профит-фактор: он тоже описывает выборку и тоже ничего не говорит о будущем, пока рядом не посчитана погрешность. Разбор на живом журнале - почему профит-фактор 1,27 может означать ноль.
Частые вопросы
Что такое винрейт в трейдинге?
Винрейт - это доля прибыльных сделок от общего числа: 60 прибыльных из 100 сделок - винрейт 60%. Сам по себе он не определяет прибыльность, потому что не учитывает размер прибылей и убытков.
Гарантирует ли высокий винрейт прибыль?
Нет. Система с 70% прибыльных сделок может быть убыточной, если прибыль в сделке намного меньше риска (плохой R:R). Прибыльность определяет матожидание - винрейт и R:R вместе, а не процент побед сам по себе.
Как рассчитать матожидание сделки?
В единицах риска: Матожидание = Винрейт × R:R - (1 - Винрейт). Например, при винрейте 40% и R:R 1:2: 0.4 × 2 - 0.6 = +0.2R на сделку - система прибыльна, несмотря на меньше половины побед.
Какой винрейт нужен, чтобы быть в плюсе?
Зависит от R:R. Безубыточный винрейт = 1 / (1 + R:R). Для R:R 1:1 нужно больше 50%, для 1:2 - больше 33%, для 1:3 - больше 25%. Чем выше R:R, тем меньший процент побед достаточен для прибыли.
Почему рекламным «90% прибыльных» не стоит доверять?
Потому что высокий процент часто держится на маленьком тейке и большом стопе (матожидание при этом может быть отрицательным), а сама цифра нередко получена «модельным расчётом» без комиссий и проскальзываний, а не на реальном счёте. Винрейт без R:R и без верификации - маркетинг, а не доказательство.
Сколько сделок нужно, чтобы винрейт что-то значил?
Практический ориентир - не меньше ста, а для тонких различий заметно больше. При истинном винрейте 50% на выборке из 20 сделок наблюдаемый результат в 95% случаев попадает в диапазон 28-72%, то есть система без всякого перевеса легко покажет 70% побед. Чтобы уверенно отличить винрейт 55% от 50%, нужно порядка 400 сделок.
Какой винрейт считается хорошим?
Сам по себе никакой, вопрос поставлен неверно. Хорошим винрейт делает соотношение с R:R: при R:R 1:3 достаточно 25% побед, при R:R 0,5 не хватит и 65%. Сравнивать свой процент нужно не с чужим, а со своим безубыточным порогом, который считается как 1 / (1 + R:R).
Как посчитать винрейт и матожидание по своему журналу?
Разделите сделки на прибыльные и убыточные и посчитайте пять чисел: средний выигрыш, средний проигрыш, их отношение (это фактическое R:R), профит-фактор и долю самой крупной убыточной сделки в сумме выигрышей. Дальше сравните фактический процент побед с порогом 1 / (1 + R:R). Важно брать полную выборку, включая открытые позиции: именно их исключение и создаёт красивую картину.
Влияют ли спред и комиссии на матожидание?
Да, и сильнее, чем кажется, потому что издержки платятся при любом исходе сделки. Считать их нужно в долях риска: 50 пунктов спреда при стопе 350 пунктов это 0,14R с каждой сделки, а при стопе 140 пунктов - уже 0,35R. Чем теснее цели, тем большую долю результата забирают издержки, поэтому погоня за высоким винрейтом через маленький тейк бьёт по счёту дважды.
Что важнее - винрейт или R:R?
Важны оба вместе, потому что прибыль определяет их произведение через матожидание. Но если выбирать акцент, устойчивые системы чаще строят на высоком R:R и умеренном винрейте: так меньший процент побед всё равно даёт плюс и легче переносится психологически, чем погоня за высоким винрейтом ценой плохого соотношения.
По теме: низкий винрейт при высоком матожидании - обычная картина в скальпинге: скальпинг золота.
Инструменты по теме: калькулятор R:R и безубыточного винрейта, симулятор Монте-Карло, чек-лист входа; про расчёт риска - риск-менеджмент; про то, как винрейт доводят до 95% и теряют счёт - усреднение убыточных позиций; термины - в словаре.
Разборы рынков, сетапы и заметки по золоту и крипте - в Telegram-канале @algosynergy_markets.
Матожидание в реальных числах
COCKPIT показывает матожидание в R на основе 30+ сделок форвард-теста. Как считаем, что проверяли и что выбросили - на странице системы.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Числа в разделе про журнал получены с демонстрационного счёта за период 22.07-17.08.2026 и приведены как разбор арифметики, а не как результат торговли. Торговля сопряжена с риском потери капитала; прошлые результаты не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.