Дневник трейдера

95% записей в журнале - в плюс. Итог за месяц - в минус. Если бы я верил памяти, а не журналу, я бы и сейчас гордился своей дисциплиной. Память умеет врать избирательно: она хорошо помнит, как ты красиво зашёл по сетапу, и плохо - тот единственный раз, когда стоп молча разъехался на несколько R сверх плана.
Содержание
- Почему я перестал доверять своему журналу
- Что теневой журнал сразу вскрыл
- Цена хвоста - в R, не в процентах побед
- Что я сделал с этим инженерно, а не силой воли
- Текущий счёт - честно, без досрочных выводов
- Пример одной записи: как выглядит пробой стопа в журнале
- Блок практики: как завести такой журнал без готового советника
- Вывод: журнал - это не про дисциплину, это про память
- Частые вопросы
Это не теория о пользе дневника трейдера - таких текстов в интернете сотни, и все они сводятся к «записывай сделки, станешь дисциплинированнее». Это про то, что случилось, когда я заставил журнал писать сам, без моего участия - и что он показал такого, чего не видела неделями моя собственная память.
Почему я перестал доверять своему журналу
Первая версия дисциплины была обычной: таблица, куда я вношу сделки руками. Проблема вскрылась не сразу - записи были аккуратными, винрейт выглядел нормальным. Но таблица отражала не то, что произошло на счёте, а то, что я помнил и хотел туда внести. Убыточная сделка с некрасивым исполнением - записывалась через день, а то и не записывалась вовсе. Не из злого умысла - просто мозг экономит на неприятном.
Решение было инженерным, не мотивационным: если человеку нельзя доверять запись сделок, пусть пишет советник. Так появился теневой журнал в составе помощника руки ManualAssist - он слушает сделки на счёте через события терминала и пишет каждую, независимо от того, хочу я это видеть или нет.
Что теневой журнал сразу вскрыл
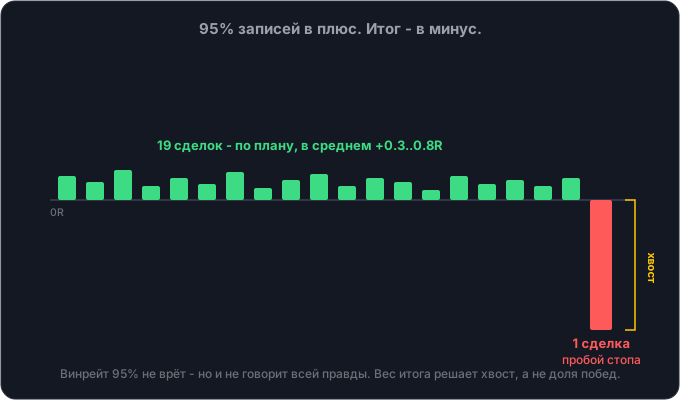
Первый прогон по уже закрытым сделкам дал картину, которую ручная таблица никогда бы не показала. На выборке демо-сделок 95% записей были прибыльными - и при этом итоговый результат за период оказался отрицательным.
Арифметика простая и неприятная: девятнадцать из двадцати сделок закрываются в небольшой плюс, а одна - с пробоем стопа - перевешивает их все. Это не парадокс и не невезение, это нормальное поведение хвоста распределения, который ручная память просто не удерживает: двадцать маленьких побед помнятся хуже, чем одно крупное исключение забывается.
Цена хвоста - в R, не в процентах побед
Винрейт - плохая метрика для риска именно потому, что не различает «я проиграл немного» и «я проиграл много». Когда я пересчитал исходы в R (кратных риска на сделку, а не в деньгах), оказалось, что пять пробоев стопа дали почти половину всего убытка периода - заметно больше, чем давали эти же пять сделок по изначальному плану риска в -1R каждая.
Разница между «стоп сработал по плану» и «стоп пробит» - это не редкое невезение, а отдельная категория исхода, которую стоит считать отдельно. Я считаю: доля убытка выше запланированного -1R - это цена хвоста, и её нужно знать в R, а не узнавать постфактум по выписке счёта.
Бесплатный инструмент
Журнал считается сам: винрейт, R и хвост убытков
Зеркало трейдера. Винрейт, итог, хвост убытков, сделки без стопа и средний R по истории вашего счёта на одной панели. Ничего не торгует, данные не покидают терминал.
Попробовать на графике (5 дней бесплатно): SuperArrow - стрелка на закрытом баре.
Что я сделал с этим инженерно, а не силой воли
Решение «быть внимательнее» не масштабируется - невнимательность и есть то, из-за чего хвост существует. Поэтому фикс пошёл не в дисциплину, а в код: храповик (ratchet) в ManualAssist подтягивает стоп только в сторону меньшего риска и никогда не позволяет ему уехать дальше исходного плана. Сторож тишины следит, что сделки действительно закрываются там, где должны, а не повисают без присмотра.
Журнал при этом остался прежним - теневым, непрерывным, без возможности отредактировать прошлое. Ровно эта негибкость и есть его ценность: он не даёт переписать историю так, чтобы она понравилась больше.
Текущий счёт - честно, без досрочных выводов
На момент этого текста теневой журнал перешёл порог 30 сделок (32) - минимум, после которого вообще имеет смысл говорить о статистике, а не о случайности выборки. Средний результат - слегка отрицательный, t-статистика около -1 - то есть результат статистически не отличим от нуля. Знак ещё не окончательный.
Важная деталь, которую журнал уже подтвердил: дисквалифицируется именно расширение стопа сверх плана, а не поздний стоп сам по себе. Это разные ошибки, и без разделённых записей по каждой сделке их легко смешать в одну общую «невезучую неделю».
Я не публикую это как готовый эдж и не буду - 32 сделки при t≈-1 ничего не доказывают ни в одну сторону. Публикую как пример того, зачем вообще нужен журнал: не для мотивационных картинок про дисциплину, а для того, чтобы увидеть хвост раньше, чем он увидит тебя.
Пример одной записи: как выглядит пробой стопа в журнале
Конкретная запись из теневого журнала, без прикрас. Вход по плану - риск размечен на -1R, стоп выставлен за структурным уровнем с ATR-страховкой. Цена идёт против позиции, стоп должен сработать штатно.
В таблице прибылей и убытков эта сделка выглядела бы просто как «минус». В журнале - по-другому: колонка sl_source показывает, был ли это ровный выход по изначальному уровню или цена прошла дальше из-за проскальзывания на резком движении. В этой конкретной записи разница между планом и фактом составила более одного R сверх заложенного риска - именно такие записи и складываются в те «пять пробоев», что дали почти половину убытка периода.
Без разделения на «стоп по плану» и «стоп с пробоем» это осталась бы просто одной из двадцати обычных убыточных сделок. С разделением - стало видно, что убыток этой категории структурно отличается от остальных девятнадцати и требует отдельного решения (храповика), а не общего «торгуй осторожнее».
Блок практики: как завести такой журнал без готового советника
Для своего счёта это можно собрать и без автоматизации - важен не инструмент, а принцип.
- Пишите сделку сразу после закрытия, не вечером и не в конце недели - память об убыточной сделке выветривается быстрее, чем о прибыльной.
- Фиксируйте риск в R, не в деньгах - запланированный риск на сделку и фактический результат, в кратных риска. Деньги зависят от размера позиции, R - нет.
- Отдельная колонка под источник выхода: стоп сработал ровно по плану, стоп пробит проскальзыванием, закрыто руками раньше. Три разных события - три разные причины.
- Считайте долю убытка сверх -1R отдельной метрикой, не усредняя её в общий винрейт - именно она показывает цену хвоста, которую винрейт прячет.
- Не выносите вердикт раньше 30 сделок. Меньшая выборка - это не статистика, это шум, который легко принять за систему.
Вывод: журнал - это не про дисциплину, это про память
Дневник трейдера обычно продают как инструмент самоконтроля. На практике его главная работа - другая: он защищает не от импульсивных решений, а от избирательной памяти, которая держит в голове победы и тихо стирает тот один раз, когда план не выполнился. Пока запись ведётся вручную, эта защита дырявая ровно в том месте, где она нужнее всего.
У меня это сработало только тогда, когда я убрал себя из процесса записи. Журнал, который не может мне понравиться или не понравиться, оказался единственным, которому я могу доверять полностью.
Частые вопросы
Зачем нужен дневник трейдера, если видно общий результат по счёту?
Общий результат по счёту (баланс, эквити) не показывает, за счёт чего он получился. Журнал по каждой сделке отдельно вскрывает хвост распределения - редкие крупные исходы, которые винрейт и общий P&L маскируют под «нормальную статистику».
Чем теневой журнал отличается от обычной ручной таблицы сделок?
Теневой журнал пишется автоматически советником по событиям терминала, без участия трейдера. Ручная таблица зависит от памяти и мотивации записывать именно неудачные сделки - а это ровно те записи, которые человек склонен пропускать или откладывать.
Что значит «пробой стопа» и почему это не то же самое, что обычный убыток?
Пробой стопа - это исполнение хуже запланированного риска (например, вместо -1R по плану сделка закрылась на -2R и более) из-за проскальзывания или расширения стопа вручную. Это отдельная категория исхода, которую полезно считать отдельно от штатных убытков по плану.
Как устроены инструменты AlgoSynergy для ручной торговли золотом и что намеряно на реальных данных - разбираю в Telegram-канале @algosynergy_markets: и то, что подтвердилось, и то, что пришлось признать недоказанным.
Теневой журнал внутри системы COCKPIT
Помощник руки с храповиком и автоматическим журналом - часть ручного контура системы COCKPIT. Разбор всей системы и то, как журнал встроен в правило входа - на странице системы.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Цифры приведены в R (кратных риска на сделку), выборка демо-сделок, результат статистически не окончателен.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.