Энциклопедия стратегий по золоту
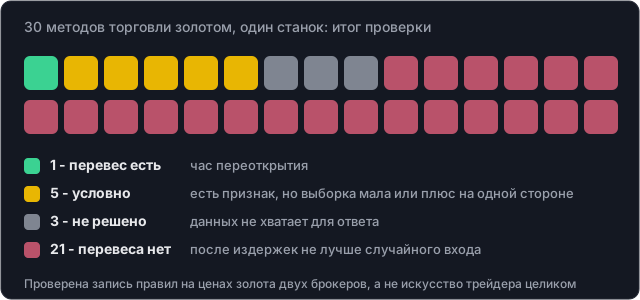
Энциклопедия стратегий по золоту (XAUUSD) - это карта методов, которые трейдеры чаще всего применяют на золоте, и честный ответ по каждому: что я проверил на истории, что вышло и где у метода слабое место. Здесь 30 методов: уровни и вилы, пробои и тренд, время и календарь, свечи и скальпинг, управление сделкой, нейросети и сетки. По одному из тридцати найден статистический перевес, по пяти - условный, по трём вопрос открыт, по двадцати одному перевеса нет. Это не приговор методам: проверена конкретная запись правил на ценах золота, а не всё искусство трейдера.
Коротко: на золоте за годы проверки ни один популярный способ входа в сделку не дал устойчивого плюса после издержек. Единственный найденный эффект - не стратегия, а час суток (открытие рынка после дневного перерыва). Всё остальное либо шум, либо плюс от общего роста золота, либо метод, который работает только на покупках в рост.
Как я проверял
Одна и та же схема для каждого метода, чтобы результаты можно было сравнивать.
- Правило записано до замера. Я фиксирую, что считать сигналом, где стоп и цель, какие таймфреймы. Подгонять параметры под результат нельзя: иначе любой метод «работает».
- Сравнение с тремя контролями. Тот же метод против случайного входа («монетка»), против обратного входа (если метод ничего не значит, наоборот работает так же) и против перемешанных данных («шум»). Метод считается живым, только если лучше всех трёх.
- Издержки включены. Спред золота у брокера около 50 пунктов (то есть около 50 центов с унции) в каждой сделке. Для скальпинга это часто половина стопа. Поэтому результат всегда считается после издержек.
- История делится на две части. На первой метод настраивается, вторая («форвард») ему недоступна. Плюс только на первой части почти всегда означает подгонку.
- Результат в «R». R - это размер риска на одну сделку (расстояние до стопа). Если результат +0,10 R, то в среднем сделка зарабатывает десятую часть того, что рискует. Минус - наоборот.

Данные - котировки золота двух брокеров (Альфа-Форекс и RoboForex), в зависимости от метода от 2012 до 2026 года, внутри дня M1-M15, для дневных методов с 2009 года. Один замер на данных одного-двух брокеров - не окончательный вердикт, поэтому у каждого метода указано, что именно и на чём проверено. Подробнее о том, как проверять самому, - в статье о бэктестинге стратегии.
Что значат вердикты. «Перевеса нет» - после издержек не лучше случайного входа. «Условно» - есть признак эффекта, но выборка мала, плюс держится на одной стороне рынка или только в части периодов. «Не решено» - данных не хватает для ответа. «Перевес есть» - эффект подтверждён на двух брокерах и повторах, но это ещё не готовая торговая система.
Уровни, зоны и геометрия
Уровни поддержки и сопротивления: отбой и пробой - перевеса нет
Проверено 32 варианта: вчерашний и недельный максимум и минимум, круглые цены 50 и 100, границы азиатской сессии, отбой и пробой, M5 и M15. Ни один не дал плюса. Цена «держала» уровень в 49,1% случаев, а у случайно проведённой линии - в 50,0%. Как карта (где цена может отреагировать) уровни полезны, как сигнал на вход - нет. Индикатор уровней показывает их именно как карту.
Свинговые зоны H4: отбой от зоны - перевеса нет
997 зон на H4. Вход на отбое дал в среднем -0,11 R на сделку, и все 9 лет проверки оказались в минусе (от -0,04 до -0,18 R). Случайно поставленные зоны дали примерно то же: -0,07 R против -0,08 R у настоящих зон на отложенной части.
Вилы Эндрюса: шесть правил - перевеса нет
Шесть правил из открытых источников на H1 и H4, всего 12 вариантов: ни один не прошёл. Популярное правило «в 80% случаев цена доходит до цели» не воспроизводится ни в одном варианте: на деле 42-55%, причём вилы, нарисованные наугад, доходят не хуже. Вилы Шифа и модифицированные вилы Шифа и мульти-таймфрейм я отдельно не проверял. Подробно - в разборе вил Эндрюса.
Гармонические паттерны (Гартли, Летучая мышь, Бабочка, Краб) - перевеса нет
1 838 сигналов на M5. Вход по сигналу дал в среднем -0,15 R на сделку, обратный вход - -0,29 R. Оба в минусе. Красивая фигура с точными пропорциями Фибоначчи не добавляет предсказательной силы к обычной точке разворота.
Классические фигуры (флаг, вымпел, треугольник, клин) - перевеса нет
7 445 фигур на золоте M15 за 27 лет. Вход на пробое дал +0,02 R на сделку, а простой пробой диапазона без всякой фигуры - +0,006 R. Разница лежит в пределах шума, а без пяти процентов лучших сделок результат уходит в минус. «Голову и плечи» и «чашку с ручкой» я пока не проверял. Подробно - в статье о графических паттернах.
Вход по метке структуры (BOS, CHoCH), 2-я и 3-я точка - перевеса нет
Вход по первой, второй и третьей точке после смены структуры на M15 не лучше «тупого» входа без метки. Сама метка CHoCH или BOS качества входа не добавляет. Как язык описания картины на графике она нужна, как сигнал - нет. Подробно - в разборе BOS и CHoCH.
SMC-последовательность: свип, слом структуры, откат в ордер-блок - условно
Контртрендовый вход на H1 после сбора ликвидности. 54 входа за 3,4 года, на отложенной части лучший вариант дал +0,33 R на сделку при профит-факторе 2,34. Но входов мало, а на отложенной части почти все были шортами. Не подтверждён и не опровергнут: нужна выборка побольше. Подробно - в разборе ликвидности и свипа.
Зона наибольшего объёма сессии (POC) с дельтой - не решено
Лимитный вход у края зоны наибольшего объёма. На лучшей из 192 комбинаций: 794 сделки, +0,05 R на сделку после издержек, перевес статистически не доказан, а 2026 год в минусе. Это больше похоже на подгонку, чем на закономерность. Живой форвард идёт, вердикт ждём при 40 сделках (ориентир - март 2027). Подробно - в разборе зон максимального объёма.
Тренд и пробой
Пробой 50-барного канала со стопом 2 ATR и трейлом 3 ATR - перевеса нет
H1: -0,03 R на сделку (1 024 сделки). H4: +0,16 R (266 сделок), но перевес не доказан. D1: +0,88 R, но всего 37 сделок за все годы, около пяти в год, и плюс целиком на покупках в рост золота (покупки +1,57 R, продажи -0,24 R). Золото выросло с 1300 до 4000+ долларов, и любой метод «покупай на пробое» получает от этого подарок.
Портфель пробоев (18 вариантов, M30, H1, H4) - перевеса нет
Каналы 10, 20 и 50 баров с двумя вариантами выхода. На отложенной части -0,07 R на сделку (38 417 сделок) против -0,12 R у случайного входа: лучше случайного, но в минусе. Плюс есть только у H4 в 2024-2026 годах и только у покупок. Это не метод, а рост рынка.
Направление тренда H4 (цена против EMA200) - условно
Золото M15 за 27 лет, с реальным спредом 50 пунктов. Сделки по тренду дают -0,11 R, любые - -0,14 R, против тренда - -0,16 R. Порядок «по тренду лучше любых, любые лучше против» устойчив в обоих прогонах, так что сигнал информативен. Но после издержек все три варианта в минусе. Как фильтр («не торговать против старшего тренда») годится, как самостоятельная система - нет. Подробно - в разборе мультитаймфреймового анализа.
Лестница таймфреймов (откат + пробой + тренд-фильтр, M1-H1) - перевеса нет
На коротком окне в 180 дней M30 выглядел «звездой» (+0,30 R). На 14 годах M30 и M15 схлопнулись в ноль: это был мираж окна. M5 дал +0,03 R, H1 +0,10 R, но почти целиком за счёт покупок. Какой таймфрейм подходит для золота - в статье о лучшем таймфрейме.
Лондонский пробой диапазона открытия (ORB) - перевеса нет
Пробой первых 15-60 минут лондонской сессии на M5, 2025-2026 годы, четыре параметра входа, стопа и выхода с проверкой на отложенной части. На отложенной части отрицательно у всех комбинаций: убыток от 61 до 502 долларов на тестовом счёте, просадки 33-50%. Окно проверки - 17 месяцев, один брокер. Индикатор диапазона есть на странице AlgoSynergy ORB как инструмент разметки, а не сигнал.
Скальп M1: откат - остановка - слом структуры - перевеса нет
Механизированная версия подхода из вебинара с фильтром по EMA450. Результат на сделку от -0,11 до -0,19 R, перевес над обратным входом от 0 до +0,04 R. Ручную часть автора (где он «чувствует» момент) станок не проверял. Подробно - в разборе скальпинга золота.
Время, календарь, гэпы и новости
Открытие рынка после дневного перерыва (GMT 22:00) - перевес есть, но это не готовая стратегия
Единственный эффект, который я нашёл и подтвердил. Золото в час после дневного клиринга (зимой около 22:00 по Гринвичу, с марта по ноябрь на час раньше) растёт чаще и сильнее обычного: на RoboForex примерно в 59% таких часов, повтор на Альфе (241 час) подтвердил, 14 лет истории дают то же направление. Эффект выдержал спред, падающий рынок и пять разных периодов. Но это эффект часа, а не торговая система: тест советника на истории завысил результат (+1037 против +422 пунктов), а живая проверка набрала только 16 сделок из 30 нужных для вердикта. Подробно - в разборе часа переоткрытия.
Глубокие провалы через дневной перерыв и отскок - условно
2 115 событий на H1 за 14 лет. После спреда в среднем +0,008% на сделку, у самых глубоких 25% провалов - +0,023%. Это слабый задел, а не результат: проверка идёт вместе с форвардом по предыдущему пункту.
Держать золото только вне сессии США - перевеса нет
Основной рост золота за годы приходится на время вне американской сессии: это правда, и в 12 годах из 15 вне сессии США плюс. Но после вычета общего подъёма золота избыток не воспроизводится на втором брокере, а плата за перенос позиции через ночь (своп около 40 пунктов в день) съедает идею. Это описание того, когда рынок движется, а не готовая торговля. Подробнее о часах - в статье о времени торговли золотом и на странице торговых сессий.
День недели и оборот месяца - перевеса нет
4 710 дней за 18,7 года. Разница между днями недели не отличима от шума. Первые три дня месяца выглядят интересно, но после вычета общего подъёма золота остаются кандидатом, а не результатом. Длинные перерывы в торговле проверить не удалось: наблюдений слишком мало (23 при пороге 30). Что показывает проверка сезонности по месяцам - в статье о сезонности золота.
NR7 и сжатие диапазона на D1 - перевеса нет
После самого узкого дня из семи (658 случаев) следующий день не шире обычного: 0,998 против 1,017 ATR. Сжатие по ATR (403 случая) - то же самое. Популярное «после сжатия будет расширение» на дневном золоте не подтверждается.
Гэп понедельника: торговля на закрытие гэпа - перевеса нет
211 гэпов от 0,10% и больше. Закрылись за день 71% (в контрольной группе 68%), но после издержек сделка в среднем дала -0,11 R. Крупные гэпы от 0,25%: -0,03 R, а на отложенной части -0,21 R при малом числе сделок. Знак гэпа по токену золота PAXG за выходные угадывал в 88% случаев (58 наблюдений), но это информация, а не торговля: к открытию гэп уже в цене. Подробно - в разборе гэпа золота.
Новости: ход золота на выходе NFP - не решено
102 пятницы с отчётом NFP за 2018-2026 годы. За первые 5 минут цена проходит в среднем (медиана) 9,02 доллара против 3,25 в обычную пятницу, то есть в 2,8 раза больше. Через час цена остаётся там, куда ушла первая пятиминутка, лишь в 45% случаев (при монетке 50%). Торговое правило входа я пока не измерял. Подробно - в статьях о торговле на новостях и о заседаниях ФРС.
Индикаторные системы
Стрелочные индикаторы с форумов и из магазинов - перевеса нет
Двенадцать популярных стрелочных систем: семь индикаторов в первом прогоне, один «чёрный ящик», один индикатор-стрелка и три комплекта с форума для трейдеров. Выживших ноль. У части из них стрелки не перерисовываются, но это не значит, что система зарабатывает: у лучших результат не отличим от случайного входа. Как проверить самому - в статье о стрелочных индикаторах без перерисовки.
Согласие нескольких индикаторов (конфлюэнс) - перевеса нет
1 238 сигналов за март-июнь 2026. Без согласования выигрыш около 48% при профит-факторе 0,97. Когда индикаторы согласны - профит-фактор 0,95-1,0: улучшения нет. Когда главный индикатор «против» - 0,81. То есть согласие ничего не добавляет, но несогласие - хороший повод пропустить сделку. Подробно - в разборе конфлюэнса.
Свечи и скальпинг на M1-M5
Формы свечей (шпиль, длинная свеча) - перевеса нет
Проверка на 100 тысячах минутных свечей Альфы и на миллионе у RoboForex. Направленный перевес (сигнал минус обратный вход) - от -0,05 до +0,07 R, но после издержек все варианты в минусе даже при спреде 20 пунктов. На M1 входная цена сама съедает 0,15-0,40 R. Бесплатный индикатор CandleAlert показывает эту цену входа у каждого сигнала.
Вход лимитом на откате после шпиля или длинной свечи - перевеса нет
Откат на 38%, 50% или 62% сигнальной свечи. 36 вариантов у каждого из двух брокеров: все в минусе. Лучший из них - -0,03 R на 192 сделках у Альфы.
Торговля против огромных шпилей (бар в 3-6 ATR) - перевеса нет
Откат к середине шпиля действительно случается в 78-86% случаев. Но хвост у распределения тяжёлый: бывают шпили, которые уходят дальше в 18,8 размеров самого шпиля. Результат на сделку с широким стопом - от -0,08 до -0,21 R у обоих брокеров. Правдоподобная идея, которую убивает редкий, но дорогой выход против.
Управление сделкой
ATR-трейл поверх нейтрального входа - условно
2 436 разворотов на золоте M15 за год. На отложенной части +0,07 R на сделку при профит-факторе 1,22, но плюс целиком от шортов (продажи +0,20 R, покупки -0,13 R). Механизм «деньги в управлении, а не во входе» подтверждается, но на одной стороне рынка. Подробнее - в статье о стоп-лоссе на золоте.
Ступенчатый выход (частичное закрытие +1R, безубыток, трейл) - условно
67 сделок: доля выигрышных выросла с 46% до 61%, профит-фактор с 1,07 до 1,32, просадка вдвое меньше. Выборка мала, и на минимальном лоте 0,01 частичное закрытие физически невозможно: нельзя закрыть половину от 0,01. Подробнее об управлении риском - в статье о риск-менеджменте на золоте.
Нейросети и сетки
Нейросеть выбирает направление по барам - не решено
Две нейросети выбирали направление по обезличенным барам M5, 350 решений. Разница с обратным выбором +0,28 R, но порог значимости не пройден, а повтор в августе дал -0,04 R. Отличить от шума не удалось, мощность замера мала. Подробнее - в разборах нейросетей в трейдинге и ИИ-трейдера на золоте.
Сеточный советник с множителем лота - перевеса нет, риск разорения есть
Сетка с множителем 1,4 на золоте M15, с января 2025 по октябрь 2026 на реальных тиках: на одном брокере +80,7% при просадке 44,9%, на двух других счёт слит почти до нуля (-99,7% и -99,6%). Плоская сетка без множителя: +7,0% при «яме» в 530 дней. Один и тот же код на трёх лентах даёт три разных результата, и это самое главное свойство сетки. Подробно - в разборе сеточного советника и усреднения убыточных позиций.
Не проверено и в очереди
Методы, по которым честного замера у меня пока нет. Это не «работает» и не «не работает», а «не знаю»:
- Ichimoku, полосы Боллинджера, дивергенции, RSI вне зон 70/30 (фильтр по 50, другие периоды) и MACD с другими настройками как самостоятельные стратегии;
- Фибоначчи-откаты («золотая зона» 0,618) как отдельный вход, пивоты (Camarilla, Pivot Point), зоны спроса и предложения на D1;
- связки золота с долларом (DXY), доходностями облигаций, отчётом COT и потоками в ETF;
- правило входа на новостях CPI и FOMC (по NFP только описание, см. выше);
- Вайкофф, Эллиотт, структура объёма, order flow;
- возврат к среднему внутри дня (RSI2 и подобные);
- тренд на нескольких инструментах сразу (золото, серебро, медь) и пара золото-серебро;
- тренд-выход после затяжного падения по 250-дневной средней - единственный класс технических методов, который пережил проверку в чужом исследовании 4128 стратегий; своего замера нет.
Этот список растёт по мере замеров: каждый новый метод проходит ту же схему, что и выше, и переезжает в свой раздел с вердиктом.
Отдельно от этой схемы я проверил классические зоны RSI(14) 70/30 на токене золота PAXG за 2022-2026 годы: устойчивого перевеса над случайным входом нет, а внутри эпизодов «перекупленности» золото немного чаще продолжало расти, чем разворачивалось (ниже порога значимости). Данные и набор контролей там другие, поэтому в счёт тридцати методов этот замер не входит. Подробно - в статье об индикаторе RSI. Той же схемой, что RSI (и тоже вне счёта тридцати методов), проверены четыре классических сигнала MACD(12, 26, 9) - пересечения сигнальной линии и нуля: устойчивого перевеса над случайным входом тоже нет, разбор - в статье об индикаторе MACD. Уровни Фибоначчи (38,2, 50, 61,8 и 78,6%) проверены на золоте иначе, чем сигналы индикаторов: вход на уровне отката против входа на обычных уровнях отката. Перевеса у уровней Фибоначчи нет ни на часовых, ни на дневных свечах, разбор - в статье об уровнях Фибоначчи.
Что из этого следует на практике
Три вывода, которые повторяются из метода в метод.
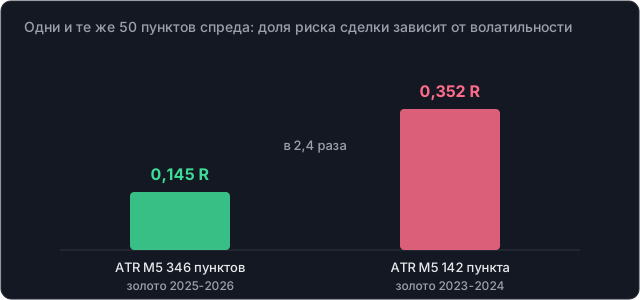
- Издержки решают. Спред золота около 50 пунктов. Метод, который зарабатывает на сделку меньше половины этих издержек, после них в минусе. Чем короче таймфрейм, тем больше доля издержек. Подробно об этом - в статье о спреде и ATR в скальпинге.
- Плюс на одной стороне - не метод. Золото выросло с 1300 до 4000+ долларов за годы проверки. Любое «покупай на пробое, на откате, на сигнале» получает подарок от рынка. Смотрите, как метод ведёт себя на продажах: если там минус, это лонг-бета, а не стратегия.
- Короткое окно врёт. Звезда на 180 днях (+0,30 R) на 14 годах превратилась в ноль. Плюс на одной выборке без отдельной проверки на следующей почти всегда подгонка.
Что делать, если хочется торговать: ограничивать риск (1% депозита на сделку, это обсуждено в статье о риск-менеджменте), держать стоп, не добавлять к убыточной позиции и не верить красивым скриншотам. Это не прогноз и не инвестиционная рекомендация.
Частые вопросы
Какая стратегия по золоту самая прибыльная?
По моей проверке, ни одна из тридцати популярных не даёт устойчивого плюса после издержек. Единственный подтверждённый эффект - рост золота в час после дневного перерыва (час переоткрытия, около 22:00 по Гринвичу зимой), но это эффект часа, а не готовая торговая система. Остальное - шум, плюс от общего подъёма золота или метод, который работает на одной стороне рынка.
Есть ли стратегия, которая работает на золоте?
В формулировке «купи по сигналу и получай прибыль» - по моим замерам нет. Возможны условные находки: отбор по старшему тренду как фильтр, трейл ATR, час открытия после перерыва, ступенчатый выход. Но каждая из них держится на одной стороне рынка, малой выборке или ещё не набрала форвард. Это материал для дальнейших проверок, а не готовый рецепт.
Почему на форумах и в курсах показывают другие результаты?
Чаще всего по трём причинам: результат считается без издержек (спред золота съедает половину скальпа), проверка идёт на коротком окне (звезда 180 дней) или параметры подобраны под историю и не проверены на отложенной части. Любой из трёх даёт красивый график и ноль в живой торговле. Признаки ненадёжного продавца - в статье о признаках ненадёжного продавца бота.
Значит ли «перевеса нет», что метод не работает?
Нет. Это значит, что запись правил, которую я проверил, на ценах золота этих брокеров за эти годы не дала результата лучше случайного после издержек. Ручной трейдер может применять метод иначе: выбирать моменты, отбирать контекст, управлять сделкой. Станок проверяет только то, что можно записать как правило.
Почему вы не называете чужие продукты и авторов?
Проверка относится к методу и записи правил, а не к людям. Если метод работает у конкретного автора за счёт ручного отбора, станок этого не видит, и называть его «не работающим» было бы неверно. Поэтому по чужим системам - только обобщённые вердикты.
Как проверить стратегию самому?
Запишите правила до теста, сравните с входом наугад и с обратным входом, учтите спред, разделите историю на обучающую и отложенную часть и проверьте результат хотя бы на 100 сделках. Подробный порядок - в статье о бэктестинге.
Материал основан на исторических замерах на демо-данных и не является инвестиционной рекомендацией. Торговля золотом и другими инструментами с плечом связана с риском потери средств. Результаты прошлого не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-канал