Волатильность золота: ATR, сессии и цена входа

Волатильность золота - это не «сегодня штормит», а число, от которого зависят три решения подряд: где ставить стоп, во сколько обойдётся вход и какой таймфрейм вообще имеет смысл. Мерить её в пунктах бесполезно: 50 пунктов на золоте - это и 0.145 R, и 0.352 R, смотря какой сейчас ход. Ниже - чем мерить волатильность правильно, какие у золота реальные значения в 2026 году, как она меняет цену входа и почему пороги в пунктах, настроенные пару лет назад, сегодня глушат работающую стратегию.
Содержание
- Чем мерить волатильность золота
- Сколько это в цифрах: золото в 2026 году
- Волатильность решает, сколько стоит вход
- Волатильность и торговые сессии
- Стоп ставится от волатильности, а не от суммы
- Чего волатильность не говорит
- Режимы волатильности: четыре состояния рынка
- Исторические данные: как менялась волатильность золота с 2020 по 2026 год
- Подразумеваемая волатильность: индекс GVZ
- Позиционирование фондов (COT) и волатильность
- Живой мониторинг: текущее состояние рынка золота
- Как я использую волатильность в своей системе
- Частые вопросы
Чем мерить волатильность золота
Рабочий инструмент один - ATR (Average True Range), средний истинный диапазон за N баров. Он отвечает на простой вопрос: сколько цена обычно проходит за один бар выбранного таймфрейма. В отличие от «высокой» и «низкой» волатильности на глаз, это число, которое можно подставить в расчёт.
Важно, что ATR ничего не говорит о направлении. Он измеряет размах, а не намерение: одинаковое значение будет и на ровном тренде, и на пиле, которая перемалывает стопы в обе стороны. Поэтому ATR используют для геометрии сделки - стоп, цель, объём, - а направление берут из другого места.
Второй рабочий признак - отношение хода к спреду. Он важнее абсолютной волатильности, потому что именно он определяет, окупается ли вход вообще. Об этом ниже, с числами.
Сколько это в цифрах: золото в 2026 году
Мы считаем эти значения по минутным котировкам. ATR(14) на M5 у золота с 1 января по 14 октября 2026 года: медиана 519 пунктов, в 90% баров - от 300 до 1 350. Медиана по месяцам гуляет от 374 пунктов в октябре до 828 в марте. Разброс больше чем четырёхкратный - и это внутри одного и того же таймфрейма, просто в разные часы и дни.

Отсюда первое практическое следствие, которое ломает больше стратегий, чем любая ошибка входа: любой порог, заданный в пунктах, устаревает. Правило «стоп 300 пунктов» в тихом рынке при ATR около 300 - это целый типичный бар: у сделки есть запас на обычное колебание. То же самое правило в бурном рынке при ATR около 1 350 превращается в стоп меньше четверти бара, и его срезает рядовым движением ещё до того, как идея успеет реализоваться. Настройки, подобранные пару лет назад под другой рынок, продолжают работать формально и молча выдают убыток.
Лечение простое: все пороги задавать в долях ATR, а не в пунктах. Стоп в 1.5 ATR остаётся стопом в 1.5 ATR и в тихий час, и в шторм. Стоп в 300 пунктов меняет смысл дважды за день.
Волатильность решает, сколько стоит вход
Это самая недооценённая часть. Спред у брокера почти не зависит от волатильности, а ход бара зависит целиком - значит меняется их отношение, и именно оно определяет, окупается ли сделка.
Мы замерили спред золота по тикам у двух брокеров: в обычные часы 46-53 пункта. В тестовых стендах по умолчанию нередко стоит 30 - и стратегия, прибыльная на бумаге, на реальном спреде оказывается убыточной без единой ошибки в коде.
Дальше считается кратность: ход бара, делённый на спред. Практический ориентир из нашего замера на 315 днях - если ход бара меньше восьми спредов, вход стартует в заметном минусе независимо от качества сигнала. При ATR 400 пунктов это спред около 50, то есть совершенно обычное значение в неактивные часы. Разница между самой дорогой и самой дешёвой ситуацией - 0.126 R на каждой сделке, и это ровно всё, что даёт выбор момента входа.
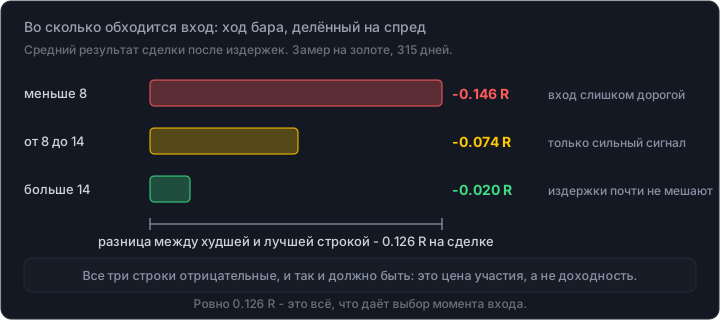
Посчитать свои числа: калькулятор спреда переводит пункты в доли R и показывает, в какую строку замера попадает вход. На живом графике то же самое считает индикатор CostGate: он берёт медианный спред за последние секунды и делит на ATR.
Волатильность и торговые сессии
Волатильность золота распределена по суткам неравномерно, и вопрос «какая волатильность лучше» почти всегда на самом деле про сессию. Ответ не «высокая» и не «низкая».
В азиатскую сессию ход мелкий, а спред шире обычного: участников мало. Кратность хода к спреду падает, и вход дорожает - при том, что цель тоже уменьшилась. Это худшее сочетание из возможных. На открытии Лондона и особенно на перекрытии Лондона с Нью-Йорком ход крупный, а спред нормальный: та же издержка занимает заметно меньшую долю сделки.
Отсюда вывод, который снимает мистику с «правильных часов»: время входа влияет на результат прежде всего через издержки, а не через особую магию сессий. Не «в Лондоне рынок идёт куда надо», а «в Лондоне тот же спред стоит вам меньшей доли риска». Часы площадок по московскому времени - в инструменте торговые сессии, подробный разбор - в статье время торговли золотом.
Отдельная категория - минуты вокруг новости. Выход NFP, данные по инфляции, заседание ФРС: волатильность подскакивает, но одновременно расширяется спред и растёт проскальзывание. Это не «повышенная волатильность», а другой режим рынка, где обычные расчёты не работают. Ближайшие события - в календаре рыночных рисков.
Стоп ставится от волатильности, а не от суммы
Самая частая ошибка новичка выглядит логично: «я готов потерять 5 000 рублей, ставлю стоп на 5 000 рублей». В этот момент стоп перестаёт иметь отношение к рынку и начинает зависеть только от размера счёта.
Правильный порядок обратный, и он держится ровно на волатильности:
- Стоп - от структуры или от ATR: уровень, на котором идея сделки сломана. При ATR(14) на M5 от 300 до 1 350 пунктов стоп в 100 пунктов не имеет смысла ни при каких условиях: это шум.
- Объём - из баланса, допустимого риска и уже посчитанного расстояния до стопа. Считает калькулятор размера позиции.
- Издержки - спред в долях R при текущей волатильности.
- Геометрия - отношение цели к риску, калькулятор R:R.
Переставить первые два шага нельзя: объём вычисляется из стопа, а не наоборот. Подробный разбор - в статье стоп-лосс на золоте.
Бесплатный инструмент
Сколько золото уже прошло сегодня: на панели, а не в уме
Дневной ход. Сколько цена прошла сегодня и сколько это от среднего дня (ADR): остаток, положение в диапазоне, сравнение с историей. Ориентир, а не сигнал.
Попробовать на графике (5 дней бесплатно): Levels - карта зон в ATR.
Чего волатильность не говорит
Она не говорит направления. Ни ATR, ни любой другой измеритель размаха не отвечает на вопрос «вверх или вниз» - это разные измерения, и путать их дорого. Высокая волатильность не означает «сейчас будет тренд»: она одинаково хорошо описывает и мощный ход, и пилу, которая соберёт стопы с обеих сторон.
Не говорит она и о наличии преимущества. Стратегия не становится прибыльной оттого, что рынок стал подвижнее, - она просто начинает быстрее показывать, прибыльна она или нет. Волатильность масштабирует и прибыль, и убыток одинаково.
Текущий режим по золоту вместе с согласием таймфреймов и структурой видно на странице барометр золота: данные идут напрямую с живых графиков MetaTrader 5. Это фон для решений, а не сигнал на вход.
Режимы волатильности: четыре состояния рынка
Абсолютное значение ATR мало говорит само по себе - важнее, где это значение находится относительно истории. Профессиональный подход - делить историю ATR на персентильные зоны и называть их режимами.
Для дневного ATR золота (D1, период 14) четыре режима выглядят так:
| Режим | ATR D1, $ | Что это значит |
|---|---|---|
| Низкий | ниже $20 | Рынок сжат. Стопы в $15-18 выбивает шумом; входы дорогие относительно хода |
| Нормальный | $20-40 | Рабочий режим большую часть времени; стоп 1.5 ATR даёт разумный запас |
| Высокий | $40-70 | Широкие диапазоны, больший потенциал цели, но и стоп в долларах крупнее |
| Экстремальный | выше $70 | Всплески на FOMC, NFP или геополитике; спред расширяется, проскальзывание растёт |
Практическое следствие: настройки стратегии, откалиброванные в нормальном режиме ($20-40), работают иначе в экстремальном - не потому что стратегия сломалась, а потому что размах бара вырос втрое. Пороги в долях ATR держат смысл во всех режимах; пороги в долларах - только в одном.
Текущий режим по золоту вместе с режимом по таймфреймам и структурой виден на странице аналитика рынка золота: данные обновляются каждый час.
Исторические данные: как менялась волатильность золота с 2020 по 2026 год
Ни один русскоязычный ресурс не собирал эти цифры в одном месте. Ниже - реальные данные по среднему дневному ходу XAUUSD по годам (ATR D1, приблизительно, на основе открытых данных COMEX и MRCI):
| Год | Средний ATR D1, $ | Контекст |
|---|---|---|
| 2020 | $26-32 | COVID-паника в марте ($40+), потом нормализация |
| 2021 | $16-22 | Один из самых тихих лет; NFP в августе дал однодневный всплеск до $86 |
| 2022 | $20-28 | Геополитика февраля, агрессивное повышение ставок ФРС |
| 2023 | $18-24 | Банковский кризис (SVB) дал короткий всплеск; в целом умеренно |
| 2024 | $22-35 | Рекордные закупки ЦБ, рост к $2700+ |
| 2025 | $35-55 | GVZ достиг 33 (удвоение за год), золото к $3500 с резкими откатами |
| 2026 | $28-45 | Нормализация после пика 2025; ATR M5: медиана 519 пунктов, в 90% баров 300-1 350 |
Вывод из таблицы: волатильность золота не стабильна. Разброс между самым тихим годом (2021) и самым активным (2025) - трёхкратный. Стратегия с фиксированными стопами в долларах в 2021 и 2025 - это фактически две разные стратегии с разным профилем риска.
Подразумеваемая волатильность: индекс GVZ
ATR - это реализованная волатильность (что уже произошло). Для понимания того, что рынок ожидает в ближайшие 30 дней, существует GVZ (CBOE Gold ETF Volatility Index) - «VIX для золота», рассчитывается из цен опционов на ETF GLD.
Как читать GVZ:
- GVZ ниже 12 - рынок ожидает тихий период; часто предшествует резким движениям (сжатая пружина)
- GVZ 12-20 - нормальный уровень, нейтральный фон
- GVZ выше 25 - ожидается повышенная турбулентность; так было в начале 2020-го и весной 2025-го, когда GVZ достиг 33
Для скальпера GVZ даёт один важный сигнал: когда подразумеваемая волатильность на исторически низких уровнях, рынок «сжат», и вероятность резкого движения при ближайшем событии (NFP, FOMC) выше обычного. Не «когда», а «насколько сильным будет движение, если оно придёт».
Позиционирование фондов (COT) и волатильность
Каждую пятницу CFTC публикует данные об открытых позициях крупных игроков на фьючерсном рынке золота. Категория «Managed Money» (хедж-фонды и CTA) - ключевой индикатор экстремумов.
Практическое правило, которое нигде не встретишь на русском: когда нетто-лонг Managed Money превышает 200 тысяч контрактов, рынок перегрет со стороны спекулятивного спроса. Это не сигнал «продавай сейчас», но это контекст: в таком состоянии разворот будет быстрее и глубже, потому что закрытие части позиций само по себе усиливает движение. И наоборот: нетто-шорт на рекордных уровнях (август 2018 был рекордным) - исторически предшествовал развороту вверх.
Совмещение COT и ATR даёт полезный фильтр: высокая реализованная волатильность + экстремальное позиционирование = повышенная вероятность разворота с резким ходом. Текущие данные позиционирования обновляются на странице аналитики рынка золота с разбивкой по неделям.
Живой мониторинг: текущее состояние рынка золота
Исторические данные - это контекст. Текущие - в открытом доступе:
- Аналитика рынка золота - режим волатильности сейчас, типичный ход за час и за 4 часа, данные по реальным ставкам и позиционированию фондов. Обновляется каждый час.
- Радар резких движений золота - фиксирует каждое движение ≥0.3% за 15 минут с разбором контекста: режим волатильности в тот момент, ближайшие события, частота таких движений. Подробнее - в статье резкие движения золота.
Как я использую волатильность в своей системе
Ровно двумя способами, и оба - про запреты, а не про предсказания.
Первое: волатильность задаёт масштаб. Все пороги в моих индикаторах считаются в долях ATR, а не в пунктах, - иначе их пришлось бы перенастраивать каждые несколько месяцев вслед за рынком. Именно эта мина съела больше всего времени в старых версиях: код работал, настройки формально стояли, а входов не было, потому что пороги в пунктах уже не соответствовали ходу золота.
Второе: волатильность в паре со спредом решает, дорог ли вход. Это работа CostGate в торговой системе COCKPIT: он не даёт сигнала на вход, он говорит, что вход сейчас слишком дорогой. Прибор сильнее запретами, чем разрешениями, и это следует прямо из замера: разброс между дорогой и дешёвой ситуацией составляет 0.126 R, и все три измеренные ячейки отрицательные. Так и должно быть - это чистая цена участия, а не доходность.
Волатильность в расчёте входа
CostGate из COCKPIT нормирует спред на текущий ATR - именно поэтому стоимость входа меняется с волатильностью. Разбор на странице системы.
Частые вопросы
Какая волатильность у золота на самом деле?
По нашему замеру ATR(14) на M5 у золота с 1 января по 14 октября 2026 года - медиана 519 пунктов, в 90% баров от 300 до 1 350, то есть меняется больше чем вчетверо внутри одного таймфрейма в зависимости от часа и дня. Абсолютное число само по себе мало о чём говорит: смысл появляется, когда вы делите на него стоп и сравниваете со спредом.
Как измерить волатильность золота?
Индикатором ATR на нужном таймфрейме, стандартный период 14. Он показывает средний ход за бар. Для решений о входе полезнее второе число - отношение хода бара к спреду: оно отвечает на вопрос, окупается ли сделка вообще, а ATR сам по себе на него не отвечает.
Какая волатильность лучше для коротких сессий?
Вопрос стоит переформулировать: значение имеет не высокая или низкая волатильность, а отношение хода бара к спреду. В тихие часы ход мелкий, а спред шире обычного - и вход обходится дороже при меньшей цели. Ориентир из нашего замера: если ход бара меньше восьми спредов, входить не стоит независимо от качества сигнала.
В какое время волатильность золота выше всего?
На открытии Лондона и на перекрытии Лондона с Нью-Йорком, когда на рынке максимум участников. Отдельно стоят минуты вокруг публикации статистики - там волатильность подскакивает, но одновременно расширяется спред и растёт проскальзывание, поэтому это другой режим, а не просто «более подвижный рынок».
Как ставить стоп-лосс по волатильности?
От ATR или от структуры, а не от суммы, которую вы готовы потерять. Стоп должен стоять там, где идея сделки сломана; при ходе бара от 300 до 1 350 пунктов стоп в 100 пунктов будет выбит шумом. Сумму риска регулируют объёмом позиции, а не расстоянием до стопа.
Высокая волатильность - это хорошо или плохо для трейдера?
Нейтрально. Она увеличивает и прибыль, и убыток в одинаковой пропорции и не создаёт преимущества сама по себе. Практическая польза от высокой волатильности одна: та же издержка в виде спреда занимает меньшую долю сделки, поэтому вход обходится дешевле.
Почему старые настройки индикатора перестали давать сигналы?
Скорее всего, пороги заданы в пунктах, а ход золота изменился. Значение, которое пару лет назад считалось всплеском, сегодня попадает в обычный диапазон - и условие просто перестаёт выполняться. Лечится переводом всех порогов в доли ATR.
По теме: стоп-лосс на золоте, время торговли золотом, лучший таймфрейм для золота; посчитать - калькулятор спреда и калькулятор размера позиции; текущее состояние - барометр золота.
Разборы рынков, сетапы и заметки по золоту - в Telegram-канале @algosynergy_markets.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Торговля сопряжена с риском потери капитала; прошлые результаты не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.