Спред и цена входа на золоте
Разница между худшим и лучшим моментом входа на золоте - 0,126R. Это до всякой стратегии, до сигнала, до анализа графика - просто цена за право открыть позицию прямо сейчас, а не подождать час. Триста пятнадцать дней золота, вход без собственного преимущества, и все ячейки замера - отрицательные. Ниже - как это измеряется и почему спред в пунктах врёт, а спред в долях риска - нет.
Содержание
Спред в пунктах ничего не говорит без контекста
«Спред 50 пунктов» звучит как факт, но это неполное предложение. Пятьдесят пунктов на золоте при ходе свечи 900 пунктов - почти не издержка. Пятьдесят пунктов при ходе 150 - уже треть свечи, которую нужно отыграть только на то, чтобы выйти в ноль. Один и тот же спред в разных условиях волатильности - это разные, несравнимые между собой сделки.
Правильная единица измерения - не пункты, а доля от хода. На нашем стенде разница между 30 и 50 пунктами спреда (оба значения реалистичны для золота в разные часы) на одном и том же сигнале сместила результат с +0,045R до +0,027R - на сорок процентов. Сорок процентов эджа спрятались в двадцати пунктах, которые на глаз никто бы не заметил.
Замер: во сколько обходится момент входа
315 дней золота, вход без собственного преимущества - то есть намеренно нейтральная точка, чтобы измерить именно цену входа, а не качество сигнала. Ход свечи за 14 баров делится на спред брокера (медиана за 300 секунд, а не мгновенное значение - иначе разовый выброс на новостях исказит всю картину). Отношение разбито на зоны:
| Ход / спред | Что это значит | Издержки в замере |
|---|---|---|
| больше 14 | издержки почти не мешают | -0,020R |
| от 8 до 14 | только для сильного сигнала | -0,074R |
| меньше 8 | вход дорогой | -0,146R |
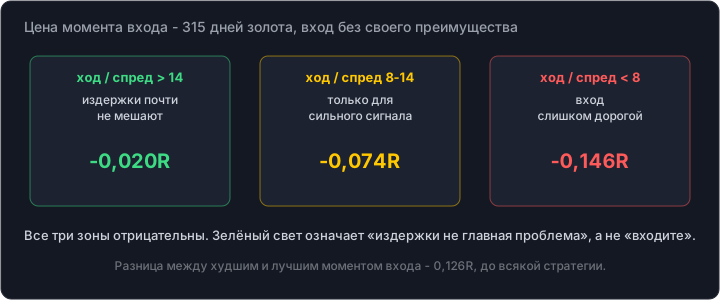
Все три ячейки отрицательные - это принципиально. Зелёная зона не означает «можно входить», она означает «издержки перестали быть главной проблемой». Разрешение на вход даёт стратегия целиком, а не один параметр спреда. Но даже в лучшей из трёх зон 0,126R разницы между худшим и лучшим моментом остаются - это чистая цена времени входа, отдельно от всего остального.
Почему нельзя мерить издержки в пунктах
Средний ATR(14) на пятиминутке золота за 2025-2026 год - около 346 пунктов, а на данных 2023-2024 - около 142. Один и тот же фиксированный спред 50 пунктов - это 0,145R в первом режиме и 0,352R во втором, разница 0,21R на сделке просто от смены волатильности рынка, без единой правки в стратегии.
На практике это выглядит так: ячейка со стратегией, показавшая +15,2R на волатильном периоде, на спокойном периоде дала -246,3R. Больше половины этого разрыва объяснялась не поломкой сигнала, а тем, что доля издержек в одном R выросла в 2,4 раза. Кто меряет издержки в пунктах, а не в долях хода, сравнивает разные по сути эксперименты и называет это одним и тем же тестом.
Бесплатный инструмент
Спред и комиссия по вашему символу на одной панели
Паспорт условий. Спред, комиссия, своп, маржа за лот, минимальный стоп и торговые часы по символу графика на одной панели. Данные из терминала.
В составе системы: CostGate - цена входа прямо сейчас.
Живой пример: как двадцать пунктов съели сорок процентов результата
Абстрактная арифметика звучит убедительно, но конкретный случай убеждает сильнее. Один из наших станков прогонялся дважды на одной и той же стратегии, с одной и той же историей цен, с одной-единственной разницей - значение спреда в настройках теста: 30 пунктов (число по умолчанию в станке) и 50 пунктов (реально измеренный спред золота по тиковым данным).
| Показатель | Спред 30 пт (заниженный) | Спред 50 пт (измеренный) |
|---|---|---|
| Результат на сделку | +0,045R | +0,027R |
| t-статистика | 1,97 | 1,39 |
| Место среди 60 проверенных вариантов (порог значимости 3,33) | лучший, t 3,33 - на грани | лучший, t 2,97 - явно не дотягивает |
Ничего в самой стратегии не менялось - ни вход, ни выход, ни таймфрейм. Изменилась только одна цифра настройки, которая обычно выставляется «на глаз» или берётся по умолчанию из шаблона станка. Разница в двадцать пунктов спреда превратила «на границе значимости» в «однозначно не проходит порог». Проверка любого чужого бэктеста стоит начинать с одного вопроса: какой спред был зашит в тест, и совпадает ли он с тем, что реально даёт брокер по тикам, а не по объявленному в спецификации значению.
Практическое правило
- Не сравнивайте спред между периодами напрямую - только отношение спреда к текущему ходу свечи (ATR).
- Проверяйте плюсовую находку на низкой волатильности отдельно от высокой - если стратегия найдена на волатильном участке, на спокойном она может обнулиться не из-за смены логики рынка, а из-за арифметики издержек.
- Меряйте не мгновенный спред, а медиану за несколько минут - разовый выброс на новостях иначе выглядит как «вечно дорогой рынок».
- Помните про 0,126R базовой цены входа - это не то, что можно убрать выбором момента, это диапазон, в котором момент входа вообще имеет значение.
Как проверить свой вход за пять минут
- Возьмите текущий ATR за 14 баров вашего таймфрейма и текущий спред брокера (медиану за 5 минут, не разовое значение).
- Разделите ход на спред. Число меньше 8 - вход в эту минуту дорогой, независимо от того, насколько хорош сигнал.
- Если торгуете системой с фиксированным стопом в пунктах - переведите его в доли ATR и сравните с прошлыми периодами: тот же стоп в пунктах на разной волатильности - разный риск в R.
- Записывайте отношение ход/спред в журнал вместе со сделкой - через тридцать записей будет видно, есть ли у вашей системы своя зона, где издержки перестают решать.
Как это устроено в COCKPIT
Индикатор CostGate в торговой системе AlgoSynergy COCKPIT считает именно это отношение в реальном времени - ход свечи за 14 баров к текущему медианному спреду - и красит светофор по порогам из этого разбора: 14, 8 и 6. Зелёный свет означает «издержки не главная проблема», а не «входите» - решение всё равно принимает правило целиком, а не один светофор. Строка «сколько куда» показывает запас хода до ближайшего уровня в тех же единицах - ATR, а не пунктах, чтобы 50 пунктов на спокойном золоте и 50 пунктов на новостях не читались как одно и то же.
Измеренная стоимость входа
CostGate - прибор внутри COCKPIT, который считает стоимость входа в единицах ATR. Замер на 315 днях золота - на странице системы.
Замер на большой выборке: ATR и спред на золоте: замер на 30 213 входах.
Частые вопросы
Как правильно считать издержки входа на золоте?
Не в пунктах спреда, а в долях от текущего хода свечи (ATR). Один и тот же спред в 50 пунктов - это 0,145R хода на волатильном рынке и 0,352R на спокойном, то есть совершенно разная цена одного и того же числа.
Какой спред считается нормальным для золота?
Вопрос неправильно поставлен без контекста волатильности: важно не абсолютное значение, а отношение хода свечи к спреду. В замере зона «издержки почти не мешают» начинается при отношении больше 14, зона «вход дорогой» - при отношении меньше 8.
Значит ли зелёный светофор по спреду, что можно входить?
Нет. Зелёный светофор означает только то, что издержки перестали быть главной проблемой момента. Решение о входе принимает правило целиком - направление, место и импульс должны сойтись тоже. Даже в лучшей зоне замера разница между худшим и лучшим моментом входа остаётся 0,126R.
Почему нельзя сравнивать спред в пунктах между разными периодами?
Потому что средняя волатильность золота меняется в разы: ATR(14) на пятиминутке был около 142 пунктов в 2023-2024 году и около 346 в 2025-2026. Фиксированный спред 50 пунктов в этих режимах - это 0,352R и 0,145R риска соответственно, разные по сути числа при одинаковой цифре в пунктах.
Почему медиану спреда мерить лучше, чем мгновенное значение?
Мгновенный спред в момент выхода новости может быть в разы шире обычного и исказит вывод о «всегда дорогом» рынке. Медиана за несколько минут сглаживает разовые выбросы и показывает типичную цену входа в этот период, а не панику одной секунды.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Числа получены на демонстрационных и исторических данных за указанные периоды и иллюстрируют метод расчёта издержек, а не гарантированный результат. Торговля сопряжена с риском потери капитала; прошлые результаты не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.