ATR и спред на золоте: что скальпинг M5 делает с издержками
Я взял 30 213 входов по тренду на пятиминутках золота за три с половиной года и проверил, что с ними делают издержки. До издержек результат равен нулю: +0.012R на вход. После спреда в 50 пунктов он стал -0.197R. Разница между «неплохо» и «безнадёжно» в этом замере определялась не сигналом, а одним числом: сколько стоит вход по отношению к ATR. Ниже - арифметика, которую можно проверить на калькуляторе, замер по семи корзинам волатильности и то, чего он не доказывает.
Содержание
- Что именно я измерял
- Арифметика издержки в долях риска
- Пример: один и тот же сигнал на ATR $1 и $4
- Что показал замер: семь корзин ATR
- Режим рынка: почему 2025-2026 выглядит лучше
- Часы с дорогим входом
- Что известно из литературы (и чего там нет)
- Чего этот замер не доказывает
- Как проверить свой вход за пять минут
- Как у нас
- Частые вопросы
Коротко: издержки входа в долях риска равны спреду, делённому на дистанцию стопа. При стопе 1.5 ATR и спреде $0.50 это 0.33R при ATR M5 в $1 и 0.08R при ATR $4. Вход по тренду на золоте M5 сам по себе перевеса не давал, поэтому итоговый результат почти точно повторял издержку: от -0.494R при ATR до $1 до -0.049R при ATR от $4. Если ваша система живёт на этом таймфрейме, первое, что стоит выяснить про каждый час торговли, - это не «где сигнал», а «сколько отнимет вход».
Что именно я измерял
- Данные. 263 956 баров XAUUSD M5 с января 2023 до октября 2026, терминал Robo. Это тест на истории, а не результат торговли на счёте.
- Вход. Каждые 30 минут, если есть тренд на часовом графике (цена выше быстрой средней, а та выше медленной, или наоборот; средние EMA 20 и 50). Направление по тренду. Рядом на тех же барах считался вход против тренда: контроль, который показывает, есть ли у направления вообще перевес.
- Выход. Стоп 1.5 ATR, цель 3 ATR (то есть 2R), таймаут 60 баров. Если в одном баре задеты и стоп, и цель, засчитывается стоп. R - это расстояние до стопа.
- Издержки. $0.50 на вход (пятьдесят пунктов; мои замеры тиками у двух брокеров дали 46-53 пункта в обычные часы). Вторая строка - $0.67, ближе к тому, что я вижу у Альфа-Форекс сейчас.
- Статистика. Входы одного дня связаны между собой (исходы на пятиминутках перекрываются), поэтому t я считаю по дням, а не по отдельным входам.
Это не торговая система и не «рабочий сигнал». Это нулевая точка отсчёта: что даёт вход, у которого нет собственного преимущества, при реальных издержках.
Арифметика издержки в долях риска
Издержка в R = (спред + проскальзывание) / (дистанция стопа). Стоп в долях ATR, поэтому формула такая: c = спред / (1.5 x ATR). Рынок меняет ATR в разы, спред меняется заметно меньше. Отсюда и разброс:
| ATR M5, $ | Стоп 1.5 ATR, $ | Издержка при $0.50 | При $0.67 | Винрейт для нуля при цели 2R, $0.50 |
|---|---|---|---|---|
| 1.0 | 1.50 | 0.333R | 0.447R | 44.4% |
| 2.0 | 3.00 | 0.167R | 0.223R | 38.9% |
| 3.0 | 4.50 | 0.111R | 0.149R | 37.0% |
| 4.0 | 6.00 | 0.083R | 0.112R | 36.1% |
Последняя колонка: при стопе 1R и цели 2R сделка без издержек выходит в ноль при винрейте 33.3%. С издержкой c безубыточный винрейт равен (1 + c) / 3. Восемь процентных пунктов между ATR $1 и ATR $4 - это и есть цена «неудачного часа», и они сидят не в сигнале, а в знаменателе.
Пример: один и тот же сигнал на ATR $1 и $4
Возьмём условную систему с фиксированным винрейтом 40% при цели 2R (число модельное, не измеренное). Сто сделок, спред $0.50, стоп 1.5 ATR.
- ATR $1: стоп $1.50, издержка 0.333R. Выигрыш приносит +2 - 0.333 = +1.667R, проигрыш стоит -1 - 0.333 = -1.333R. 40 x 1.667 - 60 x 1.333 = -13.3R.
- ATR $4: стоп $6, издержка 0.083R. Выигрыш +1.917R, проигрыш -1.083R. 40 x 1.917 - 60 x 1.083 = +11.7R.
Сигнал и винрейт одни и те же. Разница в 25 R на сотню сделок - это волатильность, на которой они взяты. Если бы я смотрел только на пункты («спред 50, нормально»), я бы не нашёл, куда делись деньги.
Что показал замер: семь корзин ATR
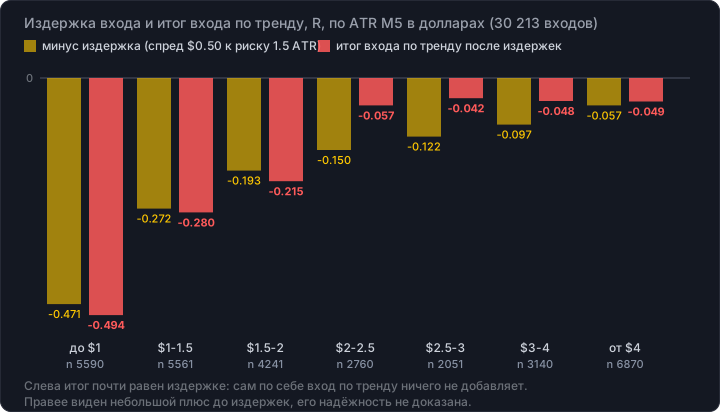
| ATR M5, $ | Входов | Итог по тренду | Итог против тренда | Издержка, R | Итог до издержек |
|---|---|---|---|---|---|
| до 1 | 5 590 | -0.494 | -0.471 | 0.471 | -0.023 |
| 1-1.5 | 5 561 | -0.280 | -0.272 | 0.272 | -0.008 |
| 1.5-2 | 4 241 | -0.215 | -0.156 | 0.193 | -0.021 |
| 2-2.5 | 2 760 | -0.057 | -0.216 | 0.150 | +0.093 |
| 2.5-3 | 2 051 | -0.042 | -0.169 | 0.122 | +0.080 |
| 3-4 | 3 140 | -0.048 | -0.157 | 0.097 | +0.049 |
| от 4 | 6 870 | -0.049 | -0.040 | 0.057 | +0.008 |
Все значения в R. Итог до издержек - это итог после издержек плюс средняя издержка корзины. Что здесь видно:
- Ниже $2 вход не имеет шансов. Итог по тренду и против тренда почти одинаковы (-0.494 и -0.471), то есть направление ничего не решает, а издержка забирает от 0.19R до 0.47R с каждого входа.
- Выше $2 издержка падает до 0.15-0.06R, и результат сжимается до -0.04…-0.06R. Это всё ещё минус: итог по тренду до издержек в этих корзинах колеблется около нуля.
- Нигде нет плюса после издержек. Лучшая корзина - от $2.5 до $3: -0.042R.
Полный итог по всем входам: -0.197R по тренду, -0.216R против тренда, разница +0.018R (t 0.7). То есть сам по себе вход по тренду от входа против тренда не отличается. Остальные условия, которые я проверял в том же замере (доля дневного хода, волатильность часа, сила тренда, расстояние до уровня), входы тоже не разделили: ступеньку дал только ATR M5 в долларах.
Режим рынка: почему 2025-2026 выглядит лучше
Медианный ATR M5 в 2023-2024 был $1.24, в 2025-2026 стал $3.81. Доля входов с ATR от $2 выросла с 18% до 83%. Средняя издержка на вход в R упала с 0.302R до 0.106R. Результат входа по тренду соответственно: -0.304R в первой половине и -0.079R во второй. При спреде $0.67 вместо $0.50: -0.407R и -0.115R (по всей истории -0.268R вместо -0.197R).
Обратите внимание, что за эти же три года сама цена золота выросла, и ATR в долларах растёт вместе с ней. Строго говоря, часть «улучшения» - это просто более высокий уровень цены при почти том же долларовом спреде. Поэтому прогоны на разных периодах надо сравнивать в R и с учётом доли издержки, а не по числу пунктов (подробнее - в статье спред и цена входа).
Часы с дорогим входом
Это рассчитано по 2025-2026 и по времени сервера терминала. Доля входов с ATR ниже $2 максимальна ночью: в 00:00 - 47%, в 01-02 около 30%, в 22-23 около 29%. Наименьшая доля в окне 16:00-19:00 (от 0% до 5%): медиана ATR там от $4.7 до $5.9. Это совпадает с привычной картиной: волатильность выше в активные часы. Конкретные границы у вашего брокера могут отличаться, но порядок такой.
Что известно из литературы (и чего там нет)
Связь «выше неопределённость курса - шире спред» подтверждена давно. Bollerslev и Melvin (1994) на более чем 300 000 котировок DEM/USD с апреля по июнь 1989 нашли, что спред положительно связан с неопределённостью курса. Galati (BIS, 2000) на дневных данных семи валют развивающихся стран с января 1998 по июнь 1999 также нашёл положительную связь волатильности и спреда. Оба случая старые и про валюты, к золоту на розничной площадке они переносятся только как общая идея. Работы именно по внутридневному спреду золота, которую я мог бы открыть и проверить, я не нашёл, поэтому «ночью спред шире» опираюсь на собственные тики, а не на научную ссылку.
Про частоту торговли. Barber и Odean (2000) на 66 465 домохозяйствах США с 1991 по 1996 показали: самые активные получили 11.4% годовых при 17.9% у рынка. Это акции, а не золото, но механизм тот же: каждое открытие стоит денег, и больше входов при том же перевесе - меньше результата. Регуляторы дают масштаб проблемы розничных CFD: ESMA в 2018 году сообщала, что 74-89% розничных счетов обычно теряют деньги (период и размер выборки в релизе не указаны), FCA в 2016 году - что 82% клиентов потеряли деньги на этих продуктах. Эти числа не говорят, что причина именно в спреде, и я их так не читаю. Они показывают, что «средний розничный вход» убыточен, а моя арифметика объясняет один из механизмов.
Чего этот замер не доказывает
- Ступенька ATR $2 не торговый фильтр. Итог до издержек в корзинах от $2 до $4 положителен (+0.05…+0.09R), но в замере я сравнивал около тридцати пяти корзин по пяти условиям. При такой схеме несколько «значимых» результатов (t от 1.8 до 2.5 есть у ATR M5) появляются случайно. Правило «входить только при ATR выше $2» из него не следует, хотя издержку оно действительно снижает.
- Издержка в замере постоянна. Я заложил $0.50 на все годы. Реальный спред в 2023 и сейчас мог отличаться, и от этого зависят абсолютные цифры (сами выводы - нет: формула та же).
- Один тип входа и одна геометрия выхода. Стоп 1.5 ATR и цель 3 ATR. Другие правила изменят числа.
- Один терминал, один рынок. Данные Robo, золото. На валютных парах пятиминутный стоп по ATR короче спреда, там картина другая.
Как проверить свой вход за пять минут
- Возьмите ATR(14) вашего таймфрейма в долларах (на золоте это разность цен, на пункты делить не нужно).
- Умножьте на коэффициент вашего стопа (у меня 1.5). Это расстояние стопа в долларах.
- Возьмите медианный спред за последние минуты у вашего брокера и добавьте разумное проскальзывание.
- Разделите: это издержка в R. Заведите её колонкой в журнале рядом с каждой сделкой.
- Через сотню записей разделите сделки по издержке на тройки: дёшево, средне, дорого. Если результат по дорогой тройке стабильно хуже, у вас есть своя ступенька.
Посчитать вручную можно в калькуляторе спреда, а как зависит ATR от часа и сессии - в статье волатильность золота. Как переводить стоп в доли ATR - в стоп-лосс на золоте.
Как у нас
Для живого графика этот расчёт вынесен в индикатор CostGate: он берёт медианный спред за последние секунды, делит на ATR и показывает, дорогой сейчас вход или нет. CostGate входит в торговую систему COCKPIT. Он не говорит, куда входить, и не обещает прибыли: светофор издержек не прогноз доходности. Дешёвый вход - необходимое условие, а не достаточное, и мой замер показывает это в явном виде: даже при дешёвом входе результат остаётся около нуля, пока у сигнала нет собственного перевеса. О том, как я отличаю перевес от шума, - в методологии; пример той же честности на другом материале - замер языковых моделей против случайного входа.
Частые вопросы
Как спред связан с ATR при скальпинге золота?
Издержка входа в долях риска равна спреду, делённому на дистанцию стопа. Если стоп равен 1.5 ATR, при спреде $0.50 издержка составляет 0.33R при ATR M5 в $1 и 0.08R при ATR $4. Спред меняется меньше, чем ATR, поэтому именно волатильность определяет, сколько стоит вход.
При каком ATR скальпинг золота на M5 имеет шанс?
В моём замере на 30 213 входах ниже ATR M5 в $2 издержка составляла от 0.19R до 0.47R, и итог по тренду был от -0.215R до -0.494R. Выше $2 издержка снижалась до 0.15-0.06R, но результат всё равно оставался отрицательным (около -0.05R): это условие нужно, но не достаточно, и фильтром прибыли я его не считаю.
Почему ночью вход на золоте дороже?
В моих данных за 2025-2026 доля входов с ATR ниже $2 максимальна ночью по времени сервера: около 47% в 00:00 и 29-30% в 01-02 и 22-23. Волатильность низкая, а долларовый спред под волатильность не подстраивается, поэтому доля издержки в стопе растёт.
Что такое R и почему издержки считают в нём?
R - расстояние до стопа, то есть риск на сделку. Издержку в R можно сравнивать между периодами и инструментами, а пункты и доллары - нет: одни и те же 50 пунктов на низкой волатильности занимают в риске втрое больше места, чем на высокой.
Значит ли это, что скальпинг золота невозможен?
Нет, но он требует перевеса, который покрывает издержку. В моём замере вход по тренду без собственного преимущества давал ноль до издержек и минус после. Это нулевая точка отсчёта: система, которая торгует на M5, должна показывать результат выше этой линии при реальных издержках и на данных, которых она не видела.
Можно ли использовать ATR выше $2 как фильтр входа?
Из моего замера это не следует: у ступеньки есть связь с издержками, но положительный итог до издержек в этих корзинах нельзя считать доказанным, потому что проверено около тридцати пяти корзин по пяти условиям. Если хотите использовать такой порог, проверьте его на своих данных и на периоде, которого вы не видели, и считайте издержки по своему брокеру.
По теме: спред и цена входа, калькулятор спреда, волатильность золота, стоп-лосс на золоте, скальпинг золота, винрейт и матожидание; термины - в словаре.
Новые разборы и замеры - в Telegram-канале @algosynergy_markets.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Замер проведён на исторических данных, результаты не гарантируют будущих; торговля на рынке связана с риском потери средств.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.