Риск-менеджмент на золоте: правило 1-2% и расчёт размера лота

Я долго думал, что главное в сделке - это точка входа. Где нажать «купить». Потом посмотрел на свой журнал и понял неприятное: вход я почти угадывал, а сливался всё равно - потому что в одной сделке рисковал втрое больше, чем в соседней, и сам этого не замечал. Размер позиции, а не стрелка на графике, решал, останусь я в игре или нет.
Содержание
- Почему размер позиции важнее точки входа
- Правило 1-2%: сколько реально терять на сделке
- Сколько убытков подряд бывает даже у нормальной системы
- Формула размера лота: от риска, а не «на глаз»
- Проще всего - калькулятором
- Пример на золоте
- Почему фикс-лот 0.01 тихо обманывает
- Честные оговорки: ночь и «пол» брокера
- Дневной лимит убытка
- Риск, когда открыто несколько сделок
- Риск-менеджмент на криптобирже
- Вывод
- Частые вопросы
Это статья про самую скучную и самую важную часть торговли золотом - риск-менеджмент. Без «граалей» и процентов доходности. Только про то, сколько денег ставить на одну сделку XAUUSD, как из этого считается размер лота и почему любимый новичками «фикс-лот 0.01» тихо вас обманывает. Покажу формулу, по которой считается лот.
Почему размер позиции важнее точки входа
Представьте две системы с одинаковой стрелкой входа. Первая рискует на каждой сделке 1% депозита, вторая - как придётся: где 0.5%, где 4%. У них может быть одинаковый процент прибыльных сделок и даже одинаковый средний результат в «R» (об R чуть ниже). Но первая медленно растёт, а вторую убивает одна серия из четырёх стопов подряд, попавшая на «жирные» сделки.
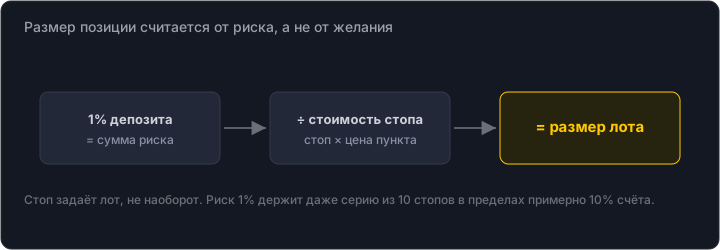
Вход определяет, права ли система. Размер позиции определяет, выживет ли она достаточно долго, чтобы эта правота себя проявила. Это разные вопросы, и второй важнее: плохой вход с хорошим риск-менеджментом теряет медленно, хороший вход с плохим - сливает быстро.
Правило 1-2%: сколько реально терять на сделке
Базовое правило, на котором сходятся почти все, кто торгует дольше одного депозита: на одной сделке рискуйте не больше 1-2% от счёта. Не «лотом 0.1», а именно процентом денег, которые вы теряете, если цена дойдёт до стопа.
Почему так мало? Считается легко. При риске 2% серия из 10 убытков подряд (такое бывает - см. ниже) забирает около 18% депозита - неприятно, но восстановимо. При риске 10% та же серия забирает почти две трети счёта. Математика просадки нелинейна: чтобы отыграть −50%, нужно сделать +100%. Поэтому смысл правила не в том, чтобы «меньше зарабатывать», а в том, чтобы пережить неизбежную чёрную полосу и остаться с капиталом, которым ещё можно торговать.
Я на демо-счёте в реальном времени держу 1% и дополнительно срезаю риск вдвое ночью (примерно с 22:00 до 08:00 по Гринвичу, вне Лондона и Нью-Йорка) - об этом ниже. Ночное золото шумит, и платить за этот шум полным риском не хочется.
Сколько убытков подряд бывает даже у нормальной системы
Новички недооценивают серии. Кажется, что пять минусов подряд - это знак, что система сломалась. На деле это обычная математика. Я смоделировал 200 сделок для двух условных систем, 20 000 повторов:
- если в плюс закрывается 40% сделок, самая длинная серия убытков подряд в половине случаев 9 сделок и больше, а 8 и больше бывает в трёх случаях из четырёх;
- если в плюс закрывается половина сделок, самая длинная серия - около 7.
При риске 1% девять убытков подряд - это около 9% счёта. При риске 5% - больше трети. Поэтому правило 1-2% не про жадность или трусость, а про то, чтобы обычная серия не закончила торговлю. Посмотреть, как риск на сделку меняет разброс итогов, можно в симуляторе сделок.
Формула размера лота: от риска, а не «на глаз»
Главная ошибка - выбирать лот «по ощущению» («ну, 0.1 - вроде нормально»). Правильно наоборот: вы задаёте сумму риска в деньгах, и из неё выводится лот. Порядок такой:
Риск в деньгах = Баланс × Риск%
Лот = Риск в деньгах / (Стоп в пунктах × Стоимость пункта за 1 лот)
Три величины, которые нужно знать:
- Баланс и риск % - вы выбираете сами (например, $1000 и 1% = $10 риска).
- Стоп в пунктах - пункт у золота - минимальный шаг цены, $0,01, так что стоп 400 пунктов - это ход цены на $4. Это расстояние от входа до стоп-лосса. Откуда его брать осмысленно, а не «на глаз», я разбирал в статье про стоп-лосс на золоте: стоп ставится по структуре рынка с ATR-страховкой.
- Стоимость пункта за лот - сколько денег приносит или забирает движение в 1 пункт на объёме 1 лот. У большинства брокеров 1 лот золота - 100 унций, поэтому пункт стоит около $1 за лот. Для XAUUSD она зависит от брокера и типа котировки: узнать точное значение можно в спецификации инструмента MT5 (правая кнопка на символ → Спецификация → Стоимость пункта).
Проще всего - калькулятором
Считать руками каждый раз не обязательно. В калькуляторе позиции вводите размер счёта, процент риска и расстояние до стопа - он сам покажет лот. Советники-помощники делают то же автоматически в момент входа. Главное - порядок мысли: сначала сколько денег вы готовы потерять, потом где стоп, и только потом лот.
Пример на золоте
Счёт $1000, риск 1% = $10. Стоимость пункта - $1 за лот. Тогда:
- Стоп 400 пунктов: убыток на лот = 400 × $1 = $400 → лот = 10 / 400 = 0.025.
- Стоп 700 пунктов: убыток на лот = 700 × $1 = $700 → лот = 10 / 700 ≈ 0.014.
Брокер округлит лот до своего шага, обычно 0,01: получится 0,02 лота (риск $8) и 0,01 лота (риск около $7) - округляйте вниз, а не вверх. Обратите внимание: при одном и том же риске в $10 лот получается разный - потому что стопы разные. Это не баг, это и есть суть. Лот подстраивается под стоп так, чтобы деньги на кону всегда были одни и те же.
Бесплатный инструмент
Лот под заданный риск: посчитайте за минуту
Калькулятор размера позиции. Сколько лотов брать при заданном риске и стоп-лоссе. Золото, валюты и индексы, пересчёт в рубли по курсу. Считается в браузере.
Попробовать на графике (5 дней бесплатно): GOLD - решение по шести таймфреймам.
Почему фикс-лот 0.01 тихо обманывает
Теперь посмотрим, что бывает, когда лот не привязан к риску. У меня на ночном демо-счёте в реальном времени два моих советника торговали золото одинаковым фиксированным лотом 0.01. Разница была только в стопе: у одной 700 пунктов, у другой 400. Вот что это дало по факту, из реального журнала:
- Стратегия с широким стопом (700 пт): один полный стоп = −6.91 USD.
- Стратегия с узким стопом (400 пт): один полный стоп = −3.99 USD.
Лот одинаковый - 0.01. А денежный риск отличается в 1,7 раза: ~$7 против ~$4 на сделку. «Фиксированный лот» оказался фиксированным только по названию: реальная сумма на кону скакала вслед за стопом, и я ею не управлял.
Здесь же кроется ловушка, на которую я попался и сам. Можно построить систему, прибыльную в R (где R - это риск одной сделки: +2R значит «заработал две суммы своего риска»), и при этом нулевую в деньгах. Так выходит, когда крупные выигрыши случаются на сделках с маленьким денежным риском, а редкий большой убыток приходит на сделку, где лот случайно «весил» больше. По R красиво, по счёту - стоишь на месте. Журнал, где я логирую и R, и деньги, вскрыл это сразу: цифры разошлись, и стало видно, что проблема не во входах, а в том, что лот не нормирован на риск.
Вывод простой: 0.01 - это не риск-менеджмент, это суеверие. Управлять нужно процентом денег, а лот пусть считается из него.
Честные оговорки: ночь и «пол» брокера
Формула - это идеал, у которого в реальности есть два ограничителя.
Минимальный лот. Если расчёт выдаёт 0.006, а минимум у брокера 0.01, вы физически не поставите меньше. На маленьком счёте это значит, что фактический риск будет выше запланированного 1% - и это нужно честно видеть, а не делать вид, что правило соблюдено. На золоте с его крупным шагом цены проблема реальная: маленький депозит + широкий стоп = минимальный лот всё равно перебирает по риску.
Ночной множитель. Я отдельно срезаю риск ночью вдвое (множитель 0.5 к проценту). Ликвидность ниже, спред шире, движения дёрганые - то же 1% ночью покупает больше шума и меньше сигнала. Это не магия, просто признание, что не все часы одинаковы.
Дневной лимит убытка
Второе простое правило - лимит на день. Например: если за день потеряно 3% счёта, торговля на сегодня закончена, даже если «вот-вот будет хороший вход». После серии убытков решения становятся хуже: хочется отыграться, лот незаметно растёт, стоп отодвигается. Лимит не даёт плохому дню превратиться в катастрофу. О том, как держать такие правила, - в статье о дисциплине в трейдинге.
Риск, когда открыто несколько сделок
1% на сделку - это про одну сделку. Если одновременно открыты три покупки золота на разных графиках, то при развороте сработают все три стопа - это уже 3%. А если вы купили золото и серебро, которые обычно ходят вместе, - это почти одна сделка двойного размера. Полезно задать и общий потолок риска на все открытые сделки, например 3% счёта. Подробнее о связанных активах - в статье о корреляции активов.
Риск-менеджмент на криптобирже
Принцип тот же: риск в процентах счёта, размер позиции от расстояния до стопа. Плечо - во сколько раз позиция больше вашего залога. У фьючерсов на криптобирже есть ликвидация - биржа сама закрывает позицию, если залога не хватает. При большом плече цена ликвидации может оказаться ближе вашего стопа, и позиция закроется раньше, чем стоп сработает. Поэтому:
- сначала считайте риск от стопа, а плечо выбирайте такое, чтобы цена ликвидации была заметно дальше стопа;
- не путайте плечо с риском: плечо 10 не значит «рискую в 10 раз больше», если размер позиции посчитан от стопа;
- учитывайте комиссию биржи и фандинг на бессрочных фьючерсах (плату раз в несколько часов между покупателями и продавцами таких контрактов) - на коротких сделках они заметная часть результата.
Вывод
Риск-менеджмент скучный, и именно поэтому его пропускают - хочется обсуждать входы, а не арифметику просадки. Но если убрать всю лирику, остаётся три действия: задать риск в процентах (1-2%), посчитать лот из стопа и стоимости пункта, проверять, что минимальный лот не превышает план. Всё. Это не сделает вас прибыльным - прибыль приходит от связки входа, стопа и дисциплины. Но это не даст одной неудачной серии стереть счёт, пока вы разбираетесь с остальным.
Я строю свои инструменты для XAUUSD по тому же принципу, что и считаю лот: не на ощущениях, а на числах. Лот выводится из риска, источник стопа фиксируется в журнале, а R и деньги логируются отдельно - чтобы такие расхождения, как выше, было видно сразу, а не через сто сделок.
Риск-менеджмент встроен
В COCKPIT стоп и размер позиции считаются автоматически через ATR. Разбор всей системы с реальными цифрами - на странице системы.
Частые вопросы
Сколько процентов от депозита рисковать на одной сделке по золоту?
Общепринятый ориентир - 1-2% от счёта на сделку. При риске 1-2% серия из 10 убытков подряд забирает около 10-18% депозита, что восстановимо. Риск выше 5% на сделку резко повышает шанс не пережить нормальную чёрную полосу. На золоте из-за высокой волатильности разумно держаться ближе к 1%.
Как рассчитать размер лота для XAUUSD?
Лот = (Баланс × Риск%) / (Стоп в пунктах × Стоимость пункта за лот). Пример: счёт $1000, риск 1% = $10, стоп 400 пунктов, стоимость пункта ≈ $1 за лот → лот = 10 / (400 × 1) = 0.025. Сначала задаёте риск в деньгах, лот выводится из него, а не наоборот.
Чем плох фиксированный лот 0.01?
При фиксированном лоте денежный риск меняется вместе со стопом, и вы им не управляете. В реальном журнале одинаковый лот 0.01 при стопе 700 пунктов давал убыток ~$7, а при стопе 400 пунктов ~$4 - почти двукратная разница на той же позиции. Риск-менеджмент - это управление процентом денег, а не объёмом лота.
Сколько убытков подряд - это нормально?
Больше, чем кажется. В нашей модели при 40% прибыльных сделок за 200 сделок самая длинная серия убытков в половине случаев 9 и больше. Поэтому риск на сделку держат около 1%: девять стопов подряд тогда стоят около 9% счёта, а при 5% на сделку - больше трети.
Нужен ли дневной лимит убытка?
Да, это простой и надёжный предохранитель. Например, 3% счёта за день - и торговля на сегодня закончена. После серии убытков решения обычно ухудшаются, и лимит не даёт плохому дню стать катастрофой.
Что такое риск в «R» и зачем его считать?
R - это сумма риска одной сделки. Результат +2R означает прибыль в две суммы своего риска, −1R - полный стоп. Учёт в R позволяет сравнивать сделки с разными стопами. Важная оговорка: система может быть прибыльной в R, но нулевой в деньгах, если лот не нормирован на риск - поэтому в журнале стоит вести и R, и деньги.
По теме: риск на сделку - только часть уравнения, вторая - когда эту сделку вообще стоит открывать: время торговли золотом. Как то же правило 1-2% выглядит на коротких сделках - скальпинг золота.
Инструменты по теме: рассчитать лот под заданный риск - калькулятор размера позиции; во что обходится глубокая просадка - калькулятор просадки; как риск на сделку влияет на разброс итогов - симулятор Монте-Карло.
Как риск-менеджмент и расчёт лота устроены в советниках AlgoSynergy для золота - формула, журнал и реальные числа - разбирается в Telegram-канале @algosynergy_markets.
Стоимость входа - часть риска, о которой обычно не думают. Её можно видеть числом: CostGate считает, во сколько обойдётся вход прямо сейчас, а вся система добавляет к этому запрет на сделки против старшего таймфрейма.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Торговля сопряжена с риском потери капитала.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.