Скальпинг золота (XAUUSD): стратегии, риски и честная математика

Скальпинг золота продают как самый быстрый способ заработать: десятки коротких сделок в день, «лови по 20-30 пунктов на каждом движении». Мы подошли к этому не с курсом, а с советником, журналом сделок и тиками брокера. В октябре 2026 года мы дополнительно изучили около 150 материалов о скальпинге золота на десяти с лишним языках - от русских форумов до китайских, арабских и вьетнамских сайтов - и сверили их с собственными замерами. Ниже - что такое скальпинг золота, сколько на самом деле стоит каждый вход, какие стратегии популярны в мире и где они ломаются, что известно о прибыльности скальперов из независимых данных и как проверить свою схему до того, как она проверит ваш счёт.
Содержание
- Что такое скальпинг золота
- Пункт, пипс и доллар: словарь, без которого цифры врут
- Почему золото притягивает скальперов
- Сколько стоит вход: издержки в долях свечи и стопа
- Формула безубыточного винрейта
- Что ещё входит в цену сделки
- Ловушка тестера
- Скальпинг золота в мире: что пишут на десяти языках
- Популярные стратегии и где каждая ломается
- Сколько скальперов зарабатывает: независимые данные
- Что показали наши замеры на золоте
- Живой скальпер на M5
- 81% прибыльных сделок - и итог в минусе
- Стоп, который не удержал риск
- Где живёт перевес: лестница таймфреймов за 14 лет
- 26 чужих советников по золоту
- Где у золота внутри дня есть измеренные эффекты
- Скальпинг золота на проп-фирмах
- Инструменты скальпера: что полезно, а что маркетинг
- Как проверить скальп-стратегию самому
- Если всё же скальпите: минимально вредная конфигурация
- Честная альтернатива: где на золоте реально живёт перевес
- Риски скальпинга золота
- Частые вопросы
Коротко: скальпинг золота - торговля XAU/USD сделками от секунд до нескольких минут на таймфреймах M1-M5. Против скальпера работает цена входа: у нашего брокера спред золота 45 пунктов днём и 67-68 пунктов ночью, а это от 18% до 81% размаха минутной свечи в зависимости от часа. Ни в одном из примерно 150 изученных материалов на десяти с лишним языках мы не нашли проверяемой прибыли скальпинга золота после издержек, а наши собственные замеры на M1-M5 перевеса тоже не показали.
Что такое скальпинг золота
Скальпинг (scalping) - стиль торговли, где прибыль берётся с множества коротких сделок на мелких колебаниях, а не с одного большого движения. Применительно к золоту это XAU/USD на M1-M5, удержание от секунд до нескольких минут и цель в доли доллара или единицы долларов движения цены. Рядом стоят два соседних стиля, с которыми скальпинг постоянно путают:
- Пипсовка - удержание до 30 секунд и цель в доли доллара. Это почти целиком территория роботов с быстрым исполнением.
- Скальпинг - минуты, цель кратно больше спреда (если её вообще ставят правильно).
- Короткий интрадей - от получаса до нескольких часов, стоп по структуре рынка. В русском сегменте под словом «скальпинг» часто продают именно его: сделки «до двух часов», советники на H1 со «скальпером» в названии, сигналы со стопом в $40.
Логика у всех трёх одна и заманчивая: рынок «дышит» постоянно, значит и заработать можно постоянно. Но частота сделок не создаёт прибыль. Прибыль создаёт перевес (положительное ожидание) на одну сделку, а у скальпинга золота с перевесом всё плохо - ниже числа.
Пункт, пипс и доллар: словарь, без которого цифры врут
Прежде чем сравнивать чьи-то «стоп 15 пунктов» и «цель 100 пипсов», нужно договориться о единицах. На золоте здесь главная путаница всего сегмента: «пункт» и «пипс» у разных брокеров и авторов означают то $0,01, то $0,10, то $1 движения цены.
| Величина | При котировке с двумя знаками после запятой (например 4158,37) |
|---|---|
| 1 пункт (point) | $0,01 движения цены за унцию |
| Контракт 1 лот | 100 унций (у нашего брокера; сверяйте в спецификации символа) |
| 1 пункт на 1 лоте | $1 |
| 100 пунктов | $1 движения цены - на 1 лоте это $100 |
| «Пипс» | у одних $0,01, у других $0,10 - единого стандарта нет |
Практическое следствие: стратегия «стоп 10-15 пунктов», написанная в 2014 году без указания, сколько стоит пункт, на сегодняшнем золоте может означать расстояние, отличающееся в 10 раз. Та же ошибка бьёт по лоту: если считать пункт за $0,10 вместо $0,01 (или наоборот), позиция получается в 10 раз больше или меньше расчётной - этот случай отдельно разбирали программисты советников. Дальше в статье наши цифры даны в пунктах по $0,01 и в долларах цены, а чужие - в единицах автора, с пометкой там, где автор их не уточнил.
Почему золото притягивает скальперов
Причины реальные:
- Размах. Средний размах минутной свечи золота за последние 30 дней - $1,83, пятиминутной - $4,31, пятнадцатиминутной - $7,63. За минуты золото проходит движения, ради которых на других инструментах ждут часами.
- Режим 24/5. Котировка есть почти круглосуточно, кроме ежедневного перерыва.
- Реакция на новости США. Занятость, инфляция и ставка ФРС двигают золото резко - соблазн «поймать импульс» на M1.
Ровно те же свойства скальпера и убивают: размах означает широкий шум, а на новостях стоп исполняется с проскальзыванием. Волатильность для скальпера - не подарок, а главный риск.
Сколько стоит вход: издержки в долях свечи и стопа
Прямой ответ: вход на золоте стоит не «45 пунктов», а долю вашего стопа - и эта доля меняется в несколько раз в зависимости от часа и таймфрейма.
Мы сняли все тики XAUUSD у нашего брокера за 30 дней (с 14 сентября по 14 октября 2026 года, 9,2 млн тиков) и посчитали по часам две вещи: спред и медианный размах свечи. Результат:
- Спред почти фиксированный: 45 пунктов ($0,45 на унцию) с 05:00 до 24:00 по Москве и 67-68 пунктов с 01:00 до 05:00. В 00:00 МСК у золота ежедневный перерыв, котировок нет.
- Размах свечи меняется в разы: медианная минутная свеча в 16-17 часов по Москве - около 250 пунктов, в первый час после перерыва - 83 пункта.
Часы здесь и ниже даны для летнего времени США (с марта по начало ноября). Зимой ежедневный перерыв приходится на 01:00 МСК, и все часы сдвигаются на один позже.
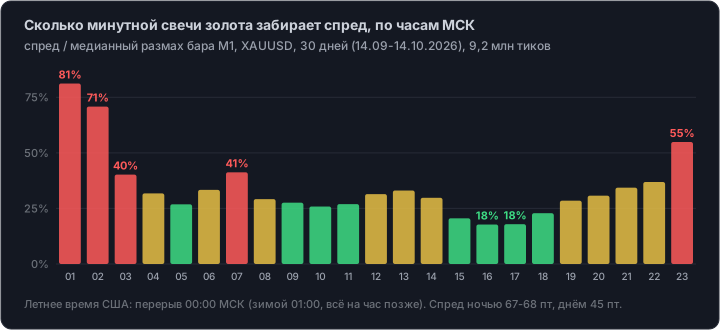
Если ваш стоп - примерно одна минутная свеча, то в 16-17 часов вы отдаёте спреду 18% риска на каждом входе, а в 01:00 - 81%. На M5 те же расчёты дают 7-18% стопа днём и до 32% в первый час после перерыва.
Формула безубыточного винрейта
Чтобы понять, сколько сделок нужно выигрывать просто для выхода в ноль, достаточно одной формулы (самую ясную её подачу мы нашли в арабоязычном сегменте):
безубыточный винрейт = (стоп + издержки) / (цель + стоп)
Подставим наши замеры, считая стоп и цель равными одному бару: для строк по часам - медианному бару этого часа, для строк «средний бар» - среднему размаху за 30 дней.
| Таймфрейм и время | Стоп = цель | Издержки | Доля стопа | Безубыточный винрейт |
|---|---|---|---|---|
| M1, 01:00 МСК (медиана) | 83 пт | 67 пт | 81% | 90,4% |
| M1, средний бар | 183 пт | 45 пт | 25% | 62,3% |
| M1, 16-17 МСК (медиана) | 253 пт | 45 пт | 18% | 58,9% |
| M5, 01:00 МСК (медиана) | 207 пт | 67 пт | 32% | 66,2% |
| M5, средний бар | 431 пт | 45 пт | 10% | 55,2% |
| M15, средний бар | 763 пт | 45 пт | 6% | 52,9% |
Минутный скальпер с соотношением 1:1 в первый час после перерыва должен выигрывать 9 сделок из 10, чтобы не терять. В лучшие дневные часы - около 6 из 10, в остальные дневные часы - около 2 из 3. И это ещё без проскальзывания и без комиссии.
Что ещё входит в цену сделки
- Тип счёта. Сторонний замер спреда на 12 счетах пяти брокеров (раз в 60 секунд, 30-дневные средние) дал полную стоимость круга на 1 лот от $15,40 до $54,73 - разница в 3,5 раза для одного и того же золота. Сравнивать счета нужно по спреду плюс комиссии за круг, а не по рекламному «спред от 0».
- Проскальзывание. Один из европейских брокеров публикует статистику исполнения по XAUUSD: среднее чистое проскальзывание рыночных ордеров было отрицательным во всех 12 месяцах с сентября 2025 по август 2026 года. Рыночный ордер в среднем исполняется чуть хуже, чем вы видели на экране.
- Режим волатильности. Средний ATR(14) на M5 был 346 пунктов в 2025-2026 годах и 142 пункта в 2023-2024. Те же 50 пунктов издержек - это 0,145R в одном режиме и 0,352R в другом. Стратегия, прибыльная на волатильном отрезке, на спокойном может оказаться в минусе только из-за арифметики расходов.
Подробный разбор издержек в долях ATR по корзинам волатильности - в статье ATR и спред при скальпинге золота.
Ловушка тестера
Многие продающие бэктесты скальперов сделаны не на реальных тиках, а это меняет результат вплоть до знака:
- Один из авторов smart-lab прогнал один и тот же советник на XAUUSD M15 за три месяца в двух режимах тестера MT5: по минутным свечам вышло +9,4% (PF 1,06), на реальных тиках -5,3% (PF 0,97). Параметры теста опубликованы, эксперимент можно повторить.
- У нашего брокера реальные тики золота в тестере есть только с 1 января 2025 года. Всё, что раньше, тестер генерирует из минутных свечей - с качеством реальных тиков 0%, даже если в настройке выбрано «каждый тик на основе реальных тиков».
- Спред по умолчанию в тестере бывает заниженным. В нашем замере одна поправка спреда с 30 до измеренных 50 пунктов срезала 40% результата стратегии.
Скальпинг золота в мире: что пишут на десяти языках
Мы изучили около 40 русскоязычных, 50 англоязычных и 60 материалов на китайском, арабском, испанском, португальском, индонезийском, вьетнамском, турецком, тайском, хинди и европейских языках: форумы, блоги, продающие страницы, описания роликов, биржевые спецификации, сообщения регуляторов и полиции. Часть страниц не открылась, и по ним мы опирались только на выдержки поиска.
| Сегмент | Как торгуют | Что особенного |
|---|---|---|
| Россия | Окна по Москве (Франкфурт 9-10, Лондон 10-13, перекрытие с США 15:30-18:00), сценарии «скальп до 15:15, потом ждать новость» | Много психологии, свежий пласт про ловушку тестера, ни одного проверяемого трек-рекорда; учебные посты почти всегда ведут в закрытый Telegram-канал |
| Англоязычный | EMA 20/50 и RSI или Stochastic, вход на откате к уровню, перекрытие Лондона и Нью-Йорка, соотношение 1:1,5 | Есть академические работы о внутридневном золоте и чёткие правила проп-фирм; почти нет измерений после издержек |
| Китай | Направление на 15 минутах, вход на 5, цель 10-30 пунктов (в единицах автора) | По данным деловой прессы, Шанхайская биржа с 22 апреля 2024 года подняла плату за закрытие сделки внутри дня по золотому контракту с 0 до 30 юаней за лот, а в 2026 году больше 10 банков закрыли частным лицам торговлю золотом с плечом, объяснив это краткосрочным и агрессивным профилем клиентов |
| Арабский мир | M1-M15, Williams %R, сигнальные «комнаты» с заявленной точностью 80-91% | Лучшая арифметика издержек (та самая формула выше); совет держать сделку около пяти минут, чтобы не нарушить условия брокера; исламский счёт не снимает вопрос, если золото трейдеру не принадлежит |
| Индонезия, Малайзия | M15 - направление, M5 - зона, M1 - вход; центовые и микросчета как норма входа | «Золотой» робот-пирамида с обещанием 0,5-3% в день: около 25 000 пострадавших, ущерб около 9 трлн рупий (полиция, март 2023 года) |
| Вьетнам | Ежедневные стримы и сигналы в мессенджере Zalo: зона входа тремя лимитными ордерами, безубыток после первой цели | Источник замера спреда по брокерам (см. выше); полиция в 2021 году закрыла сеть из 15 платформ на MT5, которые подкручивали результат 12 000 клиентам |
| Таиланд, Индия | Скальпинг вечером по местному времени - на это время приходится перекрытие Лондона и Нью-Йорка | Есть биржевой «XAUUSD» в местной валюте: тайский фьючерс в долларах за унцию с расчётом в батах и ночной сессией до 03:00 по местному времени, индийская биржа MCX в рупиях |
| Турция | M5 на новостях, H1-H4 для дейтрейдинга | Внутри страны плечо ограничено 1:10 с 2017 года; брокерский блог на турецком утверждает, что M1 для скальпинга золота не годится |
| Латинская Америка, Испания | Пробой диапазона открытия Лондона или Нью-Йорка, возврат к VWAP | Популярен формат «плюс каждый день» (разбор в таблице стратегий ниже); по материалам регулятора Бразилии, любое предложение CFD в стране нерегулярно |
| Германия, Италия | M1-M15, пробой диапазона открытия | Главная воронка - проп-фирмы со скидками на «челленджи»; обязательная строка о доле убыточных счетов стоит прямо под роликом, который продаёт «лучшую стратегию» |
Что из этого следует:
- Стратегии одни и те же. Направление на M15, вход на M1-M5 по скользящим и осциллятору, окно Лондон - Нью-Йорк, цель 1:1-1:2, риск 0,5-2% на сделку, дневной стоп 2-5%. Региональная разница не во входе, а в инфраструктуре: законности, плече, мессенджерах и платёжных каналах.
- Проверяемых результатов нет. Все встреченные винрейты (64,65%, 80%, 83%, 85%, 91%, 98%) и доходности («$500 в день», «+193% за 67 дней») - заявления без истории счёта с учётом издержек.
- Пишут те, кто зарабатывает на трейдере. Брокеры, их партнёры с реферальными ссылками, продавцы сигналов и советников, воронки проп-фирм. Независимых голосов - считанные единицы.
- Золото - любимая легенда нелегальных схем. Пирамиды с «золотым роботом» в Индонезии, платформы с подкрученным результатом во Вьетнаме, а регулятор Индии держит список нелегальных форекс-платформ. А в Китае внутридневную розничную торговлю золотом прямо сдерживают ценой сделки и уходом банков.
Популярные стратегии и где каждая ломается
Сводка того, что продают под вывеской «рабочая стратегия скальпинга золота», с колонкой «что измерено» - нашими замерами и тестами других авторов:
| Подход | Как подают | Что измерено |
|---|---|---|
| EMA + RSI, вход на откате (M1-M5) | «торгуй по тренду, входи на откате» | По данным практика (тест не аудирован) на XAUUSD M5 с реальным bid/ask 2016-2026 годов вариант «9 EMA» дал -0,19R на сделку при 27% выигрышных |
| Пробой уровня, диапазона, азиатской «коробки» | «лови импульс сразу на пробое» | В том же тесте многие пробои убыточны в 2016-2021 годах и «работают» только в 2022-2026, на росте золота; открытый советник на пробой диапазона открытия провалился |
| Отбой от границ (Боллинджер), фейд резкой свечи | «цена всегда возвращается к средней» | Наш замер фейда резкой свечи на M5: два брокера, около 4 300 событий у каждого, около 520 дней - ни одной из 20 ячеек «цель × горизонт» в плюсе на проверочном отрезке |
| SMC: ордер-блоки, FVG, «первая свеча» | «институциональный след» | По данным того же практика: SMC «первая свеча» -0,20R на 1 454 сделках, открытый советник на FVG -0,13R |
| Снятие ликвидности, пин-бар, длинная тень | «тень = отказ рынка» | По золоту внутри дня независимых данных нет. На 5-минутках 30 акций DJIA из 83 свечных правил после издержек 0,05% значимыми остались 5, из 2 047 комбинированных систем - ни одной |
| Новостной скальпинг, отложенные ордера за 1-2 минуты до релиза | «забери импульс NFP» | Измерено, что новости двигают золото сильнее всего (см. ниже), но не что импульс можно забрать после проскальзывания; крупные проп-фирмы запрещают торговлю золотом в окне вокруг релизов |
| Сетка и мартингейл | «стабильный процент, робот без стопа» | Популярный платный сеточный советник по золоту с сетом автора на $10 000: на плече 1:20 -28,5% и стоп-аут через несколько недель, на плече 1:100 -73,5..-79,5%; из 19 трёхмесячных окон убыточны 17, стоп-аутов 16 |
| «Плюс каждый день»: возврат к открытию дня с доливками («планы B, C, D») | «не мартингейл, просто маржа» | Механика того же класса, что наш журнал ниже: высокая доля прибыльных дней и спрятанный хвост; сам продавец такого формата признаёт, что мартингейл «работает до дня, когда уничтожит счёт» |
| Ордерфлоу и стакан | «видно, кто покупает» | На CFD это тиковая активность одного брокера, а не объём биржи. На фьючерсе золота инструменты есть, но ни одного замера перевеса скальпинга по ордерфлоу мы не нашли |
Лучше всего это сформулировал разработчик, протестировавший больше 400 вариантов стратегий на золоте с реальным bid/ask, сравнением со случайным входом и поправкой на множественные проверки: «Большинство внутридневных идей дают ноль до издержек. Издержки делают их отрицательными». Там же показательный случай: советник выигрывал 76% сделок и терял деньги, потому что его стоп был 1,2, а цель 0,35 - для безубыточности ему нужно было 77%.
Общая закономерность: каждая схема выглядит рабочей на удобном участке истории и рассыпается при смене рыночной фазы или после честного учёта спреда. Почему одиночный индикатор обречён ошибаться, разобрано в статье про конфлюэнс.
Инструмент по теме
Скальп: зоны и цели на графике, а не на глаз
Dragon Eyes. Лента TMA, ZigZag-свинги, зоны спроса и предложения на золоте. Дашборд со статистикой сигналов и t-статистикой прямо на графике.
Бесплатно по теме: Дневной ход - сколько прошло от среднего дня.
Сколько скальперов зарабатывает: независимые данные
Прямой ответ: доля прибыльных клиентов отдельно по золоту нигде не публикуется. Но по всем CFD и интрадей-трейдерам в целом данные однозначны: в минусе большинство, и чем больше сделок, тем хуже.
- Российский форекс-дилер, через которого мы торгуем, обязан раскрывать обобщённые результаты клиентов поквартально. С III квартала 2024 года по III квартал 2026 года в минусе были от 63,8% до 72,5% счетов в каждом квартале, и ни в одном квартале клиенты в целом не вышли в плюс. Крайние значения мы сверили по первичным сканам с подписью и печатью (3 квартала из 9). По рынку в целом «Коммерсантъ» сообщал, что клиенты всех российских форекс-дилеров только за III квартал 2024 года потеряли 546,5 млн рублей.
- ЕС, ESMA (2018): по данным национальных регуляторов, 74-89% розничных счетов CFD теряют деньги, средний убыток на клиента от €1 600 до €29 000. Обязательная строка «XX% счетов теряют деньги» у европейских брокеров считается за 12 месяцев, по счетам, с издержками и без разбивки по инструментам - золото, индексы и валюты в одной корзине.
- Франция, AMF (2014): 14 799 клиентов за 2009-2012 годы. За год в минусе около 84%, за четыре года - больше 89%, средний убыток около 10 900 евро. Те, кто сделал 1 000 ордеров и больше, потеряли в среднем 31 349 евро - почти втрое больше среднего. Это прямой ответ на вопрос, помогает ли частота.
- Великобритания и Австралия: 82% клиентов CFD в минусе (FCA, 2016); 72% по всем CFD и 63% по валютным парам (ASIC, 2017); 68% в 2023-2024 финансовом году (ASIC), убыток больше 458 млн австралийских долларов, из них 73 млн - комиссии.
- Бразилия: из всех, кто начал дейтрейдинг мини-фьючерсом на индекс в 2013-2015 годах и торговал больше 300 дней, 97% потеряли деньги, и только 0,4% заработали больше банковского кассира. Среди торговавших один день в плюсе были 29,8%, среди упорных - 3,0%. Признаков обучения авторы не нашли (Chague, De-Losso, Giovannetti).
- Тайвань: устойчиво зарабатывают меньше 1% дейтрейдеров (Barber и соавторы, 2014). У дейтрейдеров фьючерсов средний убыток за год - 61 500 тайваньских долларов после издержек против 26 700 до них: больше половины убытка дают издержки (Kuo, Lin, 2013).
- Розничный валютный рынок: 3 117 трейдеров теряли в среднем 2,8% в неделю при плече 8,6 (Heimer, Simon); «нет свидетельств, что трейдеры учатся торговать лучше» (Hayley, Marsh). В социальном трейдинге высокая активность отрицательно связана с доходностью (Dorfleitner и соавторы, 2018).
- Проп-фирмы: по данным технологического поставщика 10 фирм (больше 300 000 счетов, период не указан), испытание прошли 14% трейдеров, хотя бы одну выплату получили 7%, средняя выплата - 4% от размера плана.
Есть и обратный пример. Исследование 428 валютных счетов одной площадки за 2004-2009 годы (Abbey, Doukas, 2015) нашло положительную аномальную доходность, причём активные трейдеры зарабатывали лучше. Это одна площадка и один период, но прятать его было бы нечестно. Умение существует; вопрос в том, что его доля среди розницы измеряется процентами и долями процента.
Что показали наши замеры на золоте
Мы не рассуждаем о скальпинге теоретически - мы его запускали, вели журнал и прогоняли чужие советники через тестер на реальных тиках.
Живой скальпер на M5
Один активный день: около 12 сделок, почти все закрылись по стопу, итог - примерно минус 54 000 рублей на демо-счёте около 500 000 рублей, порядка минус 11% капитала за день.
81% прибыльных сделок - и итог в минусе
Журнал наших ручных сделок на золоте M5 за 22-31 июля 2026 года: 27 входов, 22 из них в плюсе (81%). Медианный выигрыш - 141 пункт. Пять убыточных сделок: 2 244, 2 276, 5 877, 6 106 и 10 980 пунктов. Итог: минус 21 789 пунктов (сделки шли на демо-счёте; в его деньгах при тех размерах позиций - минус 397 708 рублей).

Арифметика безжалостна. При цели 200 пунктов безубыточный винрейт без учёта издержек - 67% при стопе 400, 75% при стопе 600 и 83% при стопе 1 000. Последнее выше наших фактических 81%: «стоп побольше» уводит в минус по арифметике, а не по теории. Скальпера на золоте разоряют не средние сделки, а хвост.
Стоп, который не удержал риск
По 43 сделкам с настоящим стопом за 7-16 сентября 2026 года пять закрылись хуже, чем минус 1,2 заявленного риска. 45% всего убытка дали не плохие входы, а то, что стоп не удержал заявленный риск. В худшем случае стоп по ходу сделки отодвигали шесть раз, и риск 567 пунктов превратился в убыток 2 143 пункта.
Где живёт перевес: лестница таймфреймов за 14 лет
Мы прогнали один и тот же механизм входа (откат плюс пробой с фильтром тренда, с издержками) на всех таймфреймах от M1 до H1 на 14 годах истории. Результат:
- M1 - правило не дало сделок, на которых можно что-то мерить;
- M5 - +0,03R на сделку, то есть ноль;
- M15 и M30 - устойчивой комбинации параметров нет; красивый M30 на коротком окне оказался миражом этого окна;
- H1 - единственный выживший с +0,10R на сделку, но почти весь результат дали покупки, а продажи были около нуля. Это следование за ростом золота на отрезке, где рост перевесил, а не симметричный перевес.
Подробно - в статье какой таймфрейм лучше для золота.
26 чужих советников по золоту
В октябре 2026 года мы прогнали через тестер на реальных тиках 26 сторонних советников по золоту, в том числе со «скальпером» в названии. Перевеса не показал ни один. У части тест не состоялся вовсе: у двух советников истекла пробная лицензия, ещё у одного брокер отклонял ордера, потому что стопы не проходили минимальную дистанцию счёта.
Самый поучительный случай - советник, который на месячном окне выглядел прибыльным: профит-фактор 1,15 на 45 сделках. На 21 месяце реальных тиков он заработал $27,89 на $10 000, профит-фактор 1,04, два полугодия из трёх убыточны, а три лучшие сделки из 647 дали 89% всей прибыли. Месяц тестера показал не перевес, а удачу.
Где у золота внутри дня есть измеренные эффекты
Прямой ответ: внутри дня у золота есть устойчивые закономерности - новости, сессии, ежедневный перерыв. Но «закономерность существует» и «на ней можно заработать скальпингом после спреда» - разные утверждения, и второе нигде не доказано.
- Новости США. Сильнее всего внутридневную волатильность золота двигают данные о занятости, ВВП и инфляции (Cai и соавторы, 2001). Реакция на сюрпризы «быстрая и значимая», сильнее всего на релизах в 8:30 по Нью-Йорку (15:30 МСК в летнее время США, 16:30 - в зимнее), а хорошие данные по экономике толкают золото вниз (Elder и соавторы, 2012).
- ФРС. После решения FOMC подстройка цены и волатильности золота длится дольше пяти минут, на смягчение реакция сильнее, чем на ужесточение (Awartani и соавторы, 2024). Примерно треть внутридневных скачков золота предсказывается макроновостями США, и главная из них - решение по ставке (Sobti, 2025).
- Тонкий рынок. 9 августа 2021 года золото после сильных данных по занятости, в праздничной азиатской сессии, упало на $60 за считанные минуты, минимум - $1 678,40. Для скальпера с узким стопом такой момент превращается в проскальзывание, кратно больше стопа.
- Сессии. В трёх независимых наборах данных золото в среднем растёт в азиатские часы и падает в западные: 1985-2012 годы, 2001-2018 годы и первое полугодие 2026 года. Но в дипломной работе по 2001-2018 годам все активные стратегии на этой закономерности при учёте спреда проиграли простому удержанию, а в первые пять лет «сжигали больше 90% капитала».
- Спред по часам. По драгметаллам он минимален, когда открыта Европа (Batten и соавторы, 2017). У нашего брокера спред днём фиксирован, поэтому вход в 15-19 часов дешевле не из-за спреда, а из-за большего размаха свечи.
- Ежедневный перерыв. Наш собственный замер: первый час после ежедневного перерыва в котировках золота показывает избыточную доходность сверх общего дрейфа на 14 годах истории (t-статистика 4,23 в растущем режиме и 4,52 в падающем; плюс в 13 календарных годах из 15, крайние годы неполные) и воспроизводится на втором брокере. Ирония в том, что именно этот час - самый дорогой для скальпера: спред забирает 81% минутной свечи. Эффект живёт на удержании в часы, а не в минутном скальпе. Почасовая картина - в статье время торговли золотом.
Скальпинг золота на проп-фирмах
Для многих скальпинг золота - способ пройти «челлендж» проп-фирмы. Здесь важны две вещи:
- Окна новостей. У одной из крупнейших проп-фирм на финансируемых счетах запрещено открывать, менять и закрывать позиции по золоту за 2 минуты до и 2 минуты после ключевых данных США - ставки ФРС, занятости, ВВП, протоколов FOMC и инфляции. Срабатывание стопа или тейка внутри окна тоже считается нарушением. У другой фирмы окно 5 минут в обе стороны, а прибыль таких сделок засчитывается лишь на 40%.
- Запреты на сверхкороткие сделки. Ряд фирм запрещает «тик-скальпинг» и высокочастотную торговлю, у части есть минимальное время удержания. Конкретные пороги в обзорах расходятся, поэтому проверять их нужно в правилах самой фирмы, а не в пересказах.
Инструменты скальпера: что полезно, а что маркетинг
Прямой ответ: полезен инструмент, который показывает цену входа и контекст. Бесполезен тот, который обещает точность без истории счёта с издержками.
Что реально помогает:
- Монитор издержек в долях стопа. Не «спред 45», а «на этом баре вход стоит 0,25R». Именно эта величина отличает дешёвый вход от дорогого. Наш CostGate считает отношение ATR к спреду и цену входа в моменте, а бесплатный CandleAlert делает то же самое для шпилей и длинных свечей - событие плюс честная цена входа в R, без обещания сигнала.
- Карта сессий - какая сессия идёт, где объём прошлой, когда ежедневный перерыв.
- Календарь с тишиной вокруг релизов США: не только «новость через 10 минут», но и запрет на вход.
- Контекст старшего таймфрейма. В нашем замере резких свечей фильтр «по направлению H1» добавлял около +0,04R на сделку - заметно, но убыточную схему в прибыльную он сам по себе не превращал.
- Журнал в R с отдельным учётом худших сделок и того, удержал ли стоп заявленный риск.
Признаки маркетинга, которые встречались нам постоянно:
- «Нейросеть» или «ИИ» в названии без живого сигнала.
- Винрейт и профит-фактор, посчитанные самим индикатором на видимой истории, без спреда. В одном из отзывов покупатель пишет, что панель индикатора показывала +522R, а по его закрытым сделкам вышло около -101R (продавец это оспаривает).
- Цель меньше спреда. Публичный скрипт для M1 предлагает тейк $0,10 и стоп $0,05 - при спреде нашего брокера $0,45 такая стратегия не может быть прибыльной физически.
- Ошибки в собственной арифметике. Продающая страница советника обещает ожидание +0,35R при 55% выигрышей и цели 1,3R; по её же цифрам выходит +0,265R, и это ещё до спреда.
- Подмена метрики. «+22:1» в заголовке оказалось суммой соотношений прибыли к риску пяти отобранных сделок за один день, а не доходностью счёта.
- «Футпринт» и «дельта объёма» на CFD-золоте - см. строку про ордерфлоу в таблице стратегий.
- Счётчик дефицита: «осталась 1 копия», «цена растёт каждые 20 продаж».
Как проверить скальп-стратегию самому
Семь шагов, которые отделяют перевес от удачного окна. Каждый можно сделать в стандартном тестере MT5.
- Реальные тики, а не минутки. Выберите режим «каждый тик на основе реальных тиков» и проверьте в журнале тестера, с какой даты у брокера реальные тики. Всё раньше - генерация.
- Измеренный спред. Не значение по умолчанию, а то, что вы видите у своего брокера в часы своей торговли. Для золота у нас это 45 пунктов днём и 67-68 ночью.
- Издержки в R. Посчитайте безубыточный винрейт по формуле выше для своего стопа, цели и часа. Если ваш фактический винрейт ниже безубыточного - дальше можно не тестировать.
- Сравнение со случайным входом и с инверсией. Тот же выход, те же часы, но вход случайный или наоборот. Если стратегия не лучше случайного входа, её прибыль - это рынок, а не правило.
- Две половины выборки. Результат должен совпадать по знаку на первой и второй половине периода. Перевес только на одном отрезке - это режим рынка, а не система.
- Хвост. Посмотрите пять худших сделок: не больше ли они заявленного риска, и что останется от прибыли без трёх лучших сделок.
- Форвард на демо-счёте. Мы не делаем выводов раньше 30 сделок на новых данных с той же настройкой. Месяц тестера - это не проверка.
Если всё же скальпите: минимально вредная конфигурация
Она не создаёт перевес - его в скальпинге золота у нас не нашлось. Она уменьшает то, чем вы кормите издержки и хвост:
- Часы, где вход дешёвый. По нашей таблице это примерно 15:00-19:00 по Москве, когда спред весит 18-23% минутной свечи. Дороже всего с 23:00 до 04:00 (40-81%), а днём выделяется 07:00 (41%). Часы - для летнего времени США.
- Цель кратно больше издержек. Не рекламные «20-30 пунктов» (если это пункты по $0,01, то это меньше спреда), а столько, чтобы безубыточный винрейт был для вас реалистичным.
- Стоп с запасом против хвоста. При наших 81% выигрышей без издержек предельный стоп - около 4,3 цели. С запасом под спред, проскальзывание и то, что 81% на 27 сделках - оценка с большой погрешностью, мы держим стоп не больше примерно 2,5 целей. Частичную фиксацию с переводом в безубыток мы используем, но отдельно этот приём ещё не измеряли.
- Тишина вокруг новостей. Ориентир - правила проп-фирм: хотя бы 2-5 минут до и после ключевых релизов США.
- Риск не больше 1% депозита на сделку, без увеличения лота после убытка и с дневным лимитом. Позицию скальпа не переносить через выходные.
Честная альтернатива: где на золоте реально живёт перевес
Если цель - систематически торговать золото, а не собирать эмоции от частых сделок, вывод из наших замеров такой: как только цель становится кратно больше спреда, а вход идёт в ликвидные часы со структурным стопом, «скальпинг» превращается в аккуратный интрадей. Перевес смещается к старшим таймфреймам и к причинным моментам рынка, а не к секундным сделкам: на H1 издержки перестают доминировать, хотя и там, как показала лестница таймфреймов, результат держался в основном на покупках.
Именно поэтому наши инструменты для золота считают сигнал на закрытом баре и не заточены под секундный скальпинг: SuperArrow даёт точку входа с импульсом и снятием ликвидности, Semaphore - структуру рынка, GOLD - контекст по нескольким таймфреймам. Логика открыта и описана в методологии. Это не «быстрее и чаще», а «реже и с проверкой».
Если тянет именно к активной внутридневной торговле - начните с разбора торговли золотом на M5 и с риск-менеджмента: размер позиции решает, переживёте ли вы неизбежную серию убытков. Почему важнее математическое ожидание, а не процент прибыльных сделок - в статье про винрейт и матожидание.
Собранный вариант этого подхода - торговая система COCKPIT. Это не скальпер: сделка исполняется на M5, но направление берётся с H1 и против него система не торгует. Поводом для этого запрета стал наш журнал: из 25 сделок 4 сделки против H1 дали -35,7R. Выборка мала, и три худшие сделки - по сути одно событие, поэтому мы считаем это рабочей гипотезой и проверяем её форвардом, а не выдаём за измеренный перевес. Перед входом система задаёт четыре вопроса - направление, цена входа, место и момент, - и любой ответ «против» отменяет сделку.
Проверить на своём графике
Живой пример: как эти четыре проверки отработали на реальном графике 18 сентября, шаг за шагом - на странице системы.
Риски скальпинга золота
Издержки, хвост убытков, новостные скачки и схемы с доливками разобраны выше. Два риска, о которых обычно молчат:
Неподходящий брокер
Расхождение котировок брокера и графика, стопы, которые «не сработали», заявки, которые не исполняются часами, ошибка в лоте, которую система пропустила, - типичные жалобы скальперов в разных странах. Чем выше плечо, тем быстрее одна такая ошибка превращается в потерю счёта.
Переторговля и выгорание
Десятки решений в час ведут к нарушению правил: передвинуть стоп, доработать «ещё одну», увеличить лот после серии убытков. Один трейдер, разобравший три года своей торговли золотом, пишет, что дни с 1-3 сделками дали ему +$5 752, а дни с 4-6 сделками - минус $4 884 (самоотчёт, без учёта издержек). Это перекликается с данными французского регулятора о частоте выше.
Частые вопросы
Что такое скальпинг золота простыми словами?
Это торговля золотом (XAU/USD) очень короткими сделками - от секунд до нескольких минут - с целью заработать на маленьких колебаниях цены, а не на большом тренде. Обычно на таймфреймах M1-M5, с десятками сделок в день.
Можно ли стабильно зарабатывать на скальпинге золота?
Доказательств этого мы не нашли. Ни в одном из примерно 150 изученных материалов на десяти с лишним языках нет проверяемой истории счёта со скальпингом золота после издержек. Наш живой M5-скальпер за день потерял около 11% демо-счёта, журнал ручного скальпа при 81% прибыльных сделок закрылся в минусе, а 26 сторонних советников по золоту перевеса на реальных тиках не показали.
Сколько стоит одна сделка при скальпинге золота?
У нашего брокера спред золота 45 пунктов ($0,45 на унцию) днём и 67-68 пунктов ночью. В долях риска это от 18% до 81% размаха минутной свечи и от 7% до 32% пятиминутной, в зависимости от часа. Плюс проскальзывание и комиссия, если она есть.
Какой винрейт нужен для скальпинга золота?
Безубыточный винрейт = (стоп + издержки) / (цель + стоп). При стопе и цели в одну минутную свечу это около 59% в лучшие дневные часы, около двух третей в остальные дневные и около 90% в первый час после ежедневного перерыва. На M5 днём - около 54-59% в зависимости от часа. Если ваш фактический винрейт ниже безубыточного, стратегия убыточна при любой частоте.
Сколько сделок в день делают скальперы?
От единиц до нескольких десятков. Но больше - не лучше: по данным французского регулятора, клиенты, сделавшие 1 000 ордеров и больше, потеряли в среднем почти втрое больше среднего по всем клиентам. Важно ожидание на одну сделку, а не их число.
Когда лучше скальпировать золото?
По нашему замеру вход дешевле всего примерно с 15 до 19 часов по Москве: спред весит 18-23% минутной свечи. Дороже всего - с 23:00 до 04:00, особенно в первый час после ежедневного перерыва. Это часы для летнего времени США, зимой всё сдвигается на час позже. Вокруг релизов США безопаснее не торговать хотя бы несколько минут.
Какой таймфрейм лучше для скальпинга золота?
Скальпинг по определению идёт на M1-M5, но именно там издержки максимальны. В нашей 14-летней лестнице таймфреймов на M1 правило не дало сделок, M5 дал ноль, M15 и M30 - нет устойчивого результата, H1 - небольшой плюс, но в основном за счёт покупок. Чем старше таймфрейм, тем меньшую долю риска съедает спред.
Какие индикаторы нужны для скальпинга золота?
Никакой набор индикаторов не превращает отрицательное ожидание в положительное: тесты свечных правил и популярных схем на внутридневных данных после издержек перевеса не нашли. Полезнее инструменты, которые показывают цену входа в R, сессию, близость новостей и направление старшего таймфрейма.
Почему мой бэктест прибыльный, а реальный счёт нет?
Чаще всего три причины: тест не на реальных тиках (по минутным свечам результат может поменять знак), заниженный спред по умолчанию и короткое окно удачного режима рынка. Проверьте семь шагов из раздела «Как проверить скальп-стратегию самому».
Можно ли скальпировать золото на проп-фирме?
Можно, но с ограничениями: у крупных проп-фирм запрещена торговля золотом в окне 2-5 минут вокруг ключевых данных США, а у ряда фирм - сверхкороткие сделки. Хотя бы одну выплату, по отраслевым данным, получают около 7% участников испытаний.
Скальпинг или интрадей на золоте - что выбрать?
Как только вы честно закладываете спред, тесная цель становится убыточной, и разумная цель сдвигается к внутридневной торговле с удержанием и структурным стопом. По нашим замерам издержки перестают доминировать на H1, а не на секундных сделках.
По теме: ATR и спред при скальпинге золота, торговля золотом на M5, лучший таймфрейм для золота, время торговли золотом, стоп-лосс на золоте, риск-менеджмент, винрейт и матожидание; термины - в энциклопедии. Посчитать риск и геометрию сделки - калькулятор позиции и калькулятор R:R.
Разборы рынков, сетапы и заметки по золоту и крипте - в Telegram-канале @algosynergy_markets.
Источники данных: собственные замеры AlgoSynergy (тики и журналы сделок XAUUSD, 2025-2026 годы); материалы ESMA, AMF, FCA, ASIC; рецензируемые исследования и рабочие документы (Chague et al.; Barber et al.; Kuo, Lin; Heimer, Simon; Hayley, Marsh; Abbey, Doukas; Dorfleitner et al.; Cai et al.; Elder et al.; Awartani et al.; Sobti; Batten et al.; Duvinage et al.), дипломная работа CBS по сезонности золота; деловые СМИ; обзор около 150 открытых материалов о скальпинге золота на десяти с лишним языках, октябрь 2026 года.
Материал носит образовательный характер и не является инвестиционной рекомендацией. Торговля сопряжена с риском потери капитала; прошлые результаты не гарантируют будущих.
Трейдер и разработчик торговых инструментов для золота (XAUUSD) на MetaTrader 5. Пришёл в трейдинг из мира систем и данных: пишу собственные алгоритмы на MQL5 по концепциям структуры рынка, в том числе ICT. Метод измерим - разметка, источник стопа, цели в R; торгую ровно тем, что создаю, без чёрных ящиков и чужих сигналов.
Об авторе · Telegram-каналЧитайте также

Тем же и торгую
AlgoSynergy COCKPIT - торговая система для золота на MetaTrader 5: четыре индикатора и правило входа из четырёх проверок. На странице есть и обратная сторона - список того, что я проверил и выбросил, с числами.